Índice de contenidos
En inversión a largo plazo hay un tipo de empresa que me gusta especialmente: aquellas que no necesitan reinventar su negocio cada pocos años para seguir generando dinero.
Empresas con una base instalada enorme, clientes recurrentes, barreras de entrada difíciles de replicar, capacidad para subir precios, generar caja y devolver capital al accionista.
En este artículo quiero hablar de dos compañías que actualmente tengo en el radar y que encajan bastante bien en esta descripción: Otis Worldwide (OTIS) y Pool Corporation (POOL).
Son negocios muy diferentes, pero tienen algo en común que me resulta especialmente atractivo: una parte importante de sus ingresos procede de una base instalada que necesita mantenimiento y reposición de forma recurrente.
Y cuando combinas eso con buenos márgenes, generación de caja, dividendos y recompras, tienes una combinación que puede funcionar muy bien durante décadas.
🏢 OTIS: Vender ascensores una vez y monetizarlos durante décadas
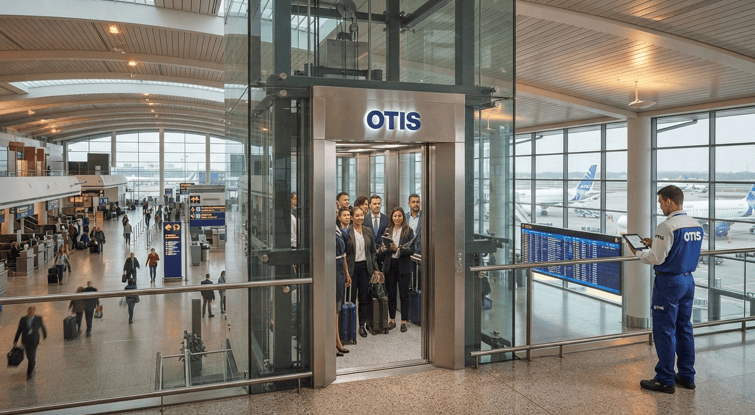
Otis Worldwide es uno de los ejemplos más claros de modelo de negocio con ingresos altamente recurrentes a nivel global. Como líder mundial indiscutible en fabricación, instalación, mantenimiento y modernización de ascensores y escaleras mecánicas, mantiene aproximadamente 2,5 millones de unidades bajo su paraguas en todo el mundo, transportando a unos 2.500 millones de personas cada día. La clave de la tesis reside en que un ascensor no es un producto que se adquiere una vez y se olvida; una vez colocado en el edificio, requiere inspecciones legales constantes, reparaciones imprevistas, sustitución sistemática de piezas y un proceso continuo de modernización, generando una relación económica cautiva y muy rentable con el cliente que se prolonga de manera ininterrumpida durante décadas.
El funcionamiento del negocio se divide estructuralmente en tres grandes áreas: New Equipment (instalación de equipos nuevos), Service (mantenimiento y reparación) y Modernization. Aunque la primera división es marcadamente más cíclica y depende directamente de la salud del sector de la construcción de edificios nuevos, las áreas de servicio y modernización actúan como un blindaje contra las crisis, comportándose como un motor de ingresos estables y predecibles. Este engranaje operativo genera un potente efecto bola de nieve: cada ascensor nuevo que se instala engrosa la cartera de contratos de mantenimiento, lo que incrementa el flujo de caja disponible y otorga a la compañía una capacidad financiera reforzada para expandir su cuota de mercado mediante pequeñas adquisiciones estratégicas de empresas locales de mantenimiento que se integran en su red global.
🏊 POOL: Más allá de la construcción, la enorme resiliencia del negocio de reposición
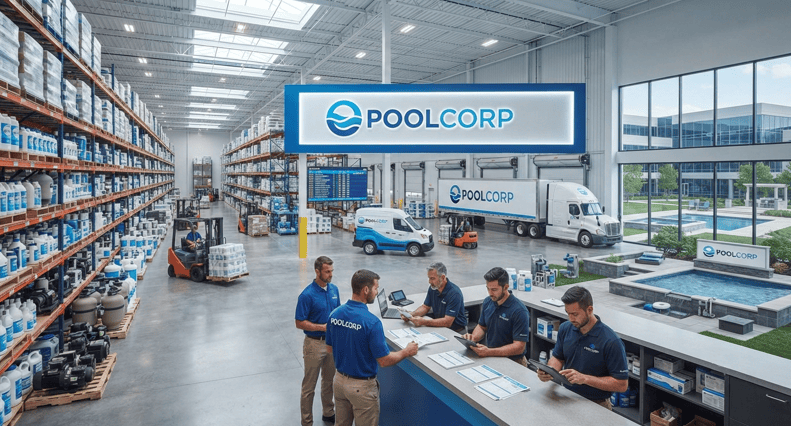
Pool Corporation puede parecer a primera vista un negocio discrecional ligado exclusivamente a la construcción de nuevas piscinas, pero la realidad operativa es estructuralmente muy diferente. Como el mayor distribuidor mayorista mundial de productos para piscinas y actividades al aire libre —operando una red de aproximadamente 455 centros de distribución y abasteciendo a miles de profesionales y clientes mayoristas—, cuenta con un potente respaldo en su gigantesca base instalada. Mientras que la construcción de una piscina nueva depende fuertemente del ciclo económico y de los tipos de interés, el mantenimiento de una piscina ya existente requiere suministros obligatorios y constantes como productos químicos de desinfección, bombas, filtros, sistemas de limpieza y componentes de reparación que no se pueden posponer bajo ningún concepto.
Esta dualidad se refleja con claridad en la resiliencia de su división de mantenimiento, la cual mantiene un flujo de caja constante incluso en contextos de contracción en la obra nueva. Su foso competitivo no se sustenta en una patente tecnológica exclusiva, sino en una combinación imbatible de escala, logística avanzada, disponibilidad de inventario masivo y relaciones comerciales profundamente arraigadas con los principales fabricantes del sector. Aunque su conversión de beneficio neto a caja operativa puede presentar cierta irregularidad temporal debido a las necesidades de capital circulante y al volumen de inventario requerido para garantizar el servicio inmediato, la compañía mantiene una sólida disciplina de asignación de capital, respaldada por un dividendo creciente (con una rentabilidad inicial aproximada del 3,1%) y programas recurrentes de recompra de acciones que benefician al inversor a largo plazo.
📊 Valoraciones, múltiplos y precios objetivos
Para analizar si estas dos compañías ofrecen un punto de entrada atractivo, no basta con identificar su calidad operativa. Yo siempre prefiero partir de estimaciones futuras muy prudentes y conservadoras, incluso cuando en algunas fuentes o consensos de mercado se esperen crecimientos mayores, contrastando su precio de cotización actual frente a unas expectativas estrictas de Beneficio por Acción y los múltiplos a largo plazo.
OTIS
- Precio actual: 69,25 $
- BPA 2026: ~4 $
- PER 2026: ~17,3
- Crecimiento de BPA anual esperado: ~7%
- BPA estimado para 2029: ~4,8 $
- PER razonable para el 2029: 18
- Precio objetivo 2029: ~86 $
- Potencial de revalorización: ~7,8%
- Rentabilidad por dividendo: ~2,5%
- Aumento de dividendo anual esperado próximos años: ~5%
- Rentabilidad anual estimada (revalorización + dividendo): ~10,3%
POOL
- Precio actual: 166,75 $
- BPA 2026: ~10,7 $
- PER 2026: ~15,6
- Crecimiento de BPA anual esperado: ~5,5%
- BPA estimado para 2029: ~12,5 $
- PER razonable para el 2029: 17
- Precio objetivo 2029: ~212,5 $
- Potencial de revalorización: ~8,3%
- Rentabilidad por dividendo: ~3,1%
- Aumento de dividendo anual esperado próximos años: ~4%
- Rentabilidad anual estimada (revalorización + dividendo): ~11,4%
🎯 Mi estrategia
Mi objetivo no es pagar un precio justo por una empresa excelente, sino buscar un margen de seguridad que me permita obtener una rentabilidad atractiva. Dicho esto, a los precios actuales ya las considero interesantes, ya que una rentabilidad anual estimada cercana al 10% en ambas opciones representa de partida un punto de entrada muy atractivo.
Una táctica muy habitual para no perderle el pulso al mercado consiste en abrir una posición testimonial con una o dos acciones a los niveles actuales; esto permite meterlas en cartera, seguirlas de cerca en el día a día y tener la predisposición psicológica lista para ir ampliando con fuerza si el mercado corrige hacia zonas con un margen de seguridad todavía mayor:
- OTIS: A los precios actuales (cerca de los $69-$70) ya ofrece una rentabilidad anual estimada muy respetable (~10%), por lo que abrir una pequeña posición permite entrar en el valor sin presión. Si la cotización corrige hacia los $65 empieza a resultar bastante más atractiva, situándose la zona óptima de acumulación entre los $60 y $62. A unos $60 ofrecería una rentabilidad anual del 3% vía dividendos y una rentabilidad anual estimada del 15%.
- POOL: En torno a los $165-$170 presenta una valoración interesante para tomar esa primera posición testimonial y vigilarla de cerca con una rentabilidad estimada del 11,4%. Sin embargo, un descenso hacia los $155-160 proporciona un margen de seguridad mucho más cómodo, siendo la franja de los $145-150 la zona ideal de compra masiva. A $150 ofrecería una rentabilidad anual del 3,5% vía dividendos y una rentabilidad anual estimada del 15,5%.
En definitiva, ambas compañías representan modelos de negocio defensivos, estables y con bases instaladas gigantescas. Iniciar un seguimiento activo mediante la compra de una acción o dos a los precios de mercado actuales permite no quedarse fuera, reservando la liquidez para optimizar de forma notable la ecuación de riesgo/recompra a 5-10 años si se producen correcciones puntuales.
Si te has quedado con ganas de más, te recomiendo pasar por este post reciente en el que desgrano doce alternativas con potencial para superar el 10% anual gracias a su combinación de dividendo y revalorización.
🎙️ Versión podcast
Dejo aquí el enlace al resumen de esta entrada en formato podcast: