Índice de contenidos
Hoy quiero compartir con vosotros el mapa de ruta que he trazado para realizar un rebalanceo importante en mi cartera de inversión. Como ya os había comentado en alguna entrada anterior, tengo un plan preparado para rotar algunas posiciones específicas en enero de 2027.
Aunque la hoja de ruta ya está completamente diseñada, no voy a ejecutar las operaciones de inmediato. La estrategia está programada para la primera semana de enero de 2027, y el motivo principal responde a la combinación de dos factores clave: la disciplina en la valoración de mis posiciones y una importante ventaja fiscal de la que me puedo beneficiar al residir en Vizcaya (la regla del 3%).
🏛️ La Clave Fiscal: ¿Por qué esperar a la primera semana de enero de 2027?
Como muchos ya sabéis, en la Hacienda Foral de Vizcaya contamos con un régimen fiscal muy interesante conocido como la Regla del 3%.
Podéis leer más detalles en la entrada que publiqué anteriormente sobre la Regla del 3% aquí, aunque básicamente consiste en lo siguiente:
¿En qué consiste esta ventaja fiscal?
Si el importe total de las ventas de acciones en un año natural no supera los 10.000 €, la normativa permite tributar únicamente aplicando un 3% sobre el volumen total vendido, en lugar de tributar por la plusvalía o beneficio real obtenido.
- Ejemplo práctico: Si vendo acciones por un valor total de 10.000 € en las que acumulo revalorizaciones y plusvalías masivas (de hasta el +100%, +200% o más), en lugar de pagar entre el 19% y el 23% sobre la ganancia patrimonial, solo pagaré el 3% del total vendido a Hacienda (es decir, 300 €).
Dado que ya estamos avanzando en el ejercicio actual, voy a agrupar estas ventas para la primera semana de enero de 2027 para inaugurar el cupo anual de los 10.000 € y optimizar al máximo la factura fiscal de estas ganancias.
⚠️ Condición indispensable: Todas estas órdenes están sujetas a que las cotizaciones de las empresas se mantengan en los niveles previstos o alcancen nuestros precios de activación al arrancar el año.
📉 Las Ventas: Recortando en ganadoras y reduciendo concentración
El objetivo principal de estas ventas es realizar tomas de beneficios en empresas que han tenido un comportamiento extraordinario y que, a día de hoy, creo que están tal vez algo sobrevaloradas o presentan un margen de mejora inferior frente a otras oportunidades más atractivas que veo en el mercado. Asimismo, busco reducir el exceso de peso en valores tecnológicos y cíclicos para equilibrar la cartera.
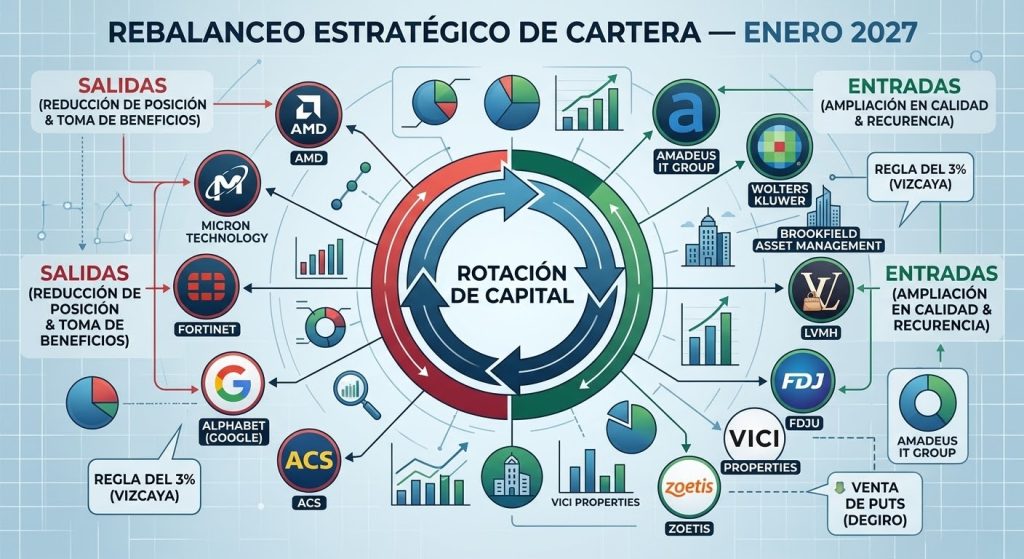
El plan de salidas (por un volumen global de ~10.000 €) se ejecutará si se cumplen los siguientes precios objetivo (precios trigger):
- Advanced Micro Devices (AMD): Venta de 4 acciones (si cotiza por encima de 500 $).
- Micron Technology: Venta de 4 acciones (si cotiza entre 800 $ y 900 $).
- Fortinet: Venta de 9 a 10 acciones (si cotiza por encima de 150 $).
- Alphabet (Google): Venta de 5 acciones (si cotiza por encima de 350 $). Actualmente mantengo una exposición excesiva en Google; la idea es recortar ligeramente esta posición para reducir el riesgo de concentración y equilibrar su peso global en el patrimonio, manteniendo aun así una posición central muy fuerte en la compañía.
- ACS (Actividades de Construcción y Servicios): Venta de 20 acciones (si cotiza por encima de 90 €).
📈 Las Compras: Reforzando calidad, recurrencia y flujo de caja
Cabe aclarar que los nombres e importes que planteo a continuación no son compras obligatorias ni cerradas, pero sí representan muy bien el tipo de empresas que busco y podrían aproximarse mucho a las elecciones finales en función de las valoraciones en el momento de la ejecución:
Amadeus (2.000 €), Wolters Kluwer (1.500 €) y LVMH (1.500 €): Son tres compañías de altísima calidad que me encantan. Cuentan con enormes barreras de entrada (moats o ventajas competitivas muy sólidas). En el caso de LVMH, se trata del verdadero rey del lujo global, permitiendo ampliar exposición a precios ajustados por las dudas en China. Al tener actualmente poco peso en mi cartera, quiero aprovechar esta rotación para aumentar nuestra presencia en ellas.
Brookfield Asset Management – BAM (1.500 €): Un gestor de activos excelente con un crecimiento constante y una rentabilidad por dividendo cercana al 4,4%. Aunque analizar detenidamente sus números no siempre es sencillo por su estructura corporativa, están haciendo las cosas francamente bien y prometen incrementos de beneficio superiores al 15% anual para los próximos años.
Otis Worldwide (1.000 €): Si llega a recortar por debajo de los 65 $, me parece una compra muy conservadora e interesante gracias a la elevada recurrencia e inmunidad cíclica de sus ingresos, procedentes de los contratos de mantenimiento de ascensores.
La Française des Jeux – FDJ (1.000 €): Una posición monopolística en el sector de juegos de azar que presenta un perfil con algo más de riesgo, pero le veo un potencial de revalorización notable si el sector termina de estabilizarse.
VICI Properties (1.000 €): Este REIT inmobiliario no es una empresa que me apasione especialmente, pero considero que cotiza a un precio muy atractivo, ofreciendo un buen margen de seguridad y una rentabilidad por dividendo alta.
Zoetis (500 €): Como líder global en farmacéutica veterinaria y salud de mascotas, ha sufrido un castigo importante en bolsa debido a un momento operativo complicado. Sin embargo, me parece una compañía excelente y de enorme calidad que cotiza excesivamente barata para lo que realmente vale.
🎯 Conclusión del Rebalanceo
Con este movimiento coordinado lograré cuatro metas estratégicas fundamentales:
- Eficiencia Fiscal Máxima: Ahorrar cientos de euros en impuestos al ejecutar las operaciones aplicando la Regla del 3% de Vizcaya.
- Incremento del Potencial de Revalorización: Vender posiciones que considero algo sobrevaloradas (o que al menos ya no cotizan baratas) para dar entrada a empresas excelentes con valoraciones mucho más razonables y con mayor margen de seguridad.
- Mejora del Rendimiento por Dividendo: Rotar capital desde empresas de crecimiento con dividendo bajo o nulo (como Alphabet o AMD) hacia negocios de alta calidad con retornos de entre el 1,3% y el 5,8%. En concreto, esta rotación de 10.000 € permitirá pasar de ingresar prácticamente 0 € (o apenas ~40 €) a generar un flujo de caja estimado de ~330 € brutos al año en dividendos (lo que representa un yield medio de la cesta comprada de ~3,3%), aportando mayor estabilidad e ingresos recurrentes a la cartera.
- Mayor Calidad y Menor Volatilidad: Lograr una cartera más equilibrada, menos concentrada y mejor preparada para aguantar cualquier ciclo económico.
Iré actualizando el seguimiento de estas cotizaciones y precios trigger a medida que nos acerquemos al cierre de año.
¿Qué os parece la jugada? ¡Nos leemos en los comentarios!