Índice de contenidos
Si septiembre devolvió a los mercados el protagonismo de la macroeconomía, octubre ha estado marcado por unas expectativas cada vez más difíciles de cumplir. La inflación, los tipos de interés, el petróleo y la geopolítica siguen dando bastante guerra, pero este mes el foco ha estado especialmente puesto en los resultados empresariales y en si las compañías realmente justifican las valoraciones a las que cotizan.
Las caídas de octubre reflejan bastante bien este cambio de sentimiento. El S&P 500 retrocedió un 0,93%, mientras que el Nasdaq Composite cayó un 6,50%. En Europa, el Euro Stoxx 50 cedió un 2,2% y el Ibex 35, cerca de un 4%. El castigo ha sido especialmente fuerte en el sector tecnológico, donde las expectativas relacionadas con la inteligencia artificial siguen estando por las nubes.
Los resultados de gigantes como Alphabet (-18,35% en octubre), ASML (-11,5%), Meta Platforms (-15%), Nvidia (-10,4%) y AMD (-17,5%) han dejado una cosa bastante clara: ya no vale simplemente con crecer, el mercado quiere ver que las enormes inversiones en inteligencia artificial se traducen en beneficios, generación de caja y rentabilidad. Los negocios siguen mostrando fortaleza, pero cualquier duda sobre los márgenes, el gasto o el ritmo de crecimiento puede provocar caídas importantes. Incluso las mejores compañías pueden ser malas inversiones si se compran demasiado caras.
A esto se suma el componente político, que también puede tener un impacto importante en determinados mercados. Un buen ejemplo es Brasil, cuya bolsa cayó más de un 15 % tras la victoria electoral de Lula da Silva, reflejando la incertidumbre y las dudas de los inversores sobre el rumbo económico y las políticas que podía adoptar el nuevo Gobierno. En mi caso, la exposición a Brasil a través de Petrobras y Mercado Libre también ha pasado factura a la cartera, recordándome que no solo hay que vigilar los resultados empresariales, sino también los riesgos políticos y regulatorios de los países en los que invertimos.
Mientras tanto, el petróleo y las tensiones en Oriente Próximo, especialmente alrededor del estrecho de Ormuz, siguen siendo otro motivo de preocupación. Si la energía vuelve a encarecerse, podría repuntar la inflación y complicar los planes de la Reserva Federal para bajar los tipos. Una posible desescalada con Irán sería una buena noticia para los mercados, aunque de momento es solo un escenario que podría darse, no algo que podamos dar por hecho.
En definitiva, octubre deja una reflexión bastante interesante: la inteligencia artificial puede seguir siendo una de las grandes tendencias de inversión de esta década, pero eso no quiere decir que cualquier precio sea bueno para comprar. Después de varios meses con valoraciones bastante exigentes, las últimas caídas empiezan a dejar algunas oportunidades más interesantes. Eso sí, habrá que distinguir entre compañías cuyos negocios siguen funcionando bien y otras que quizá tenían unas expectativas demasiado optimistas.
De cara a noviembre, seguiré muy pendiente de los resultados empresariales, el petróleo, los tipos de interés y la situación geopolítica. Mi idea seguirá siendo la misma: aprovechar las correcciones para comprar buenos negocios a precios razonables, sin dejarme llevar ni por la euforia cuando todo sube ni por el miedo cuando llegan las caídas.
En cuanto a mi cartera, el elevado peso que tengo en Alphabet ha hecho que octubre haya sido un mes especialmente complicado, ya que la fuerte caída de la compañía ha tenido un impacto importante en su comportamiento. Sin embargo, aquí es donde creo que se aprecia la importancia de diversificar. Tener también compañías de otros sectores, como AbbVie, Novo Nordisk, UnitedHealth y Amgen en el ámbito de la salud, Exxon y Canadian Natural Resources en el energético, o Altria y British American Tobacco en el de consumo, ayuda a amortiguar parcialmente los golpes cuando el sector tecnológico sufre correcciones tan fuertes. No evita las caídas, pero sí permite que la cartera no dependa exclusivamente de lo que hagan las grandes tecnológicas.
Compras
Frente a unas bolsas que han registrado nuevas caídas y en las que el miedo se ha apoderado del mercado, especialmente durante la última semana del mes, sigo considerando que buena parte de las valoraciones globales continúan siendo exigentes. Por ello, en lugar de dejarme llevar por el pánico o por los movimientos puntuales del mercado, octubre ha estado marcado por una estrategia disciplinada y prudente: mantener liquidez y esperar a que aparezcan oportunidades donde la relación entre calidad, precio y rentabilidad potencial resulte realmente atractiva.
Aun así, durante este mes sí he realizado algunos movimientos que considero interesantes. Por un lado, dado que el tipo de cambio euro/dólar no acompaña demasiado y las compras en Estados Unidos resultan menos atractivas desde Europa, he optado por concentrar buena parte de las nuevas compras en compañías europeas. En concreto, he realizado pequeñas adquisiciones de Amadeus, FDJ (Française des Jeux) y Wolters Kluwer, tres empresas de calidad que quiero ir incorporando progresivamente a la cartera.
Pese a que el cambio de divisa no era especialmente favorable, también he aprovechado para realizar algunos movimientos al otro lado del Atlántico: he ampliado mi posición en Charles Schwab y he iniciado compras en VICI Properties.
Como todavía se trata de posiciones relativamente pequeñas, prefiero no extenderme demasiado sobre ellas por ahora. Mi intención es ir construyéndolas poco a poco, seguir analizando la evolución de cada negocio y aumentar su peso únicamente cuando encuentre precios que me resulten atractivos. Si las cotizaciones continúan corrigiendo y las valoraciones ofrecen un mayor margen de seguridad, no descarto seguir ampliando estas posiciones durante los próximos meses. En ese caso, dedicaré un apartado específico a explicar con más detalle mi tesis de inversión en cada compañía.
En definitiva, octubre ha sido un mes algo más activo que agosto, aunque sin abandonar mi filosofía de inversión. He aprovechado el contexto de divisas para concentrar buena parte de las compras en Europa, pero también he encontrado oportunidades para ampliar posiciones en Estados Unidos. No tengo prisa por completar ninguna de estas inversiones: prefiero comprar de forma gradual, mantener cierta liquidez y aprovechar el miedo del mercado cuando se traduzca en precios más atractivos.
Wolters Kluwer (WKL)
Este mes he aprovechado para iniciar posición en Wolters Kluwer, una compañía europea que llevaba tiempo siguiendo y que cotizaba a unas valoraciones muy castigadas. Aunque el precio de la acción ha recuperado bastante durante este mes, considero que sigue siendo una empresa de enorme calidad y una de mis favoritas en Europa a precios por debajo de los 75 dólares. La corrección sufrida ha permitido, en mi opinión, encontrar un punto de entrada mucho más interesante en un negocio que históricamente ha disfrutado de una valoración exigente. Por ello, mi intención es ir construyendo la posición poco a poco, sin precipitarme y aprovechando posibles retrocesos adicionales.
Wolters Kluwer ofrece soluciones de información especializada, software y servicios para profesionales de la sanidad, el derecho, la fiscalidad, la contabilidad y el cumplimiento normativo. Sus herramientas ayudan a empresas y profesionales a automatizar procesos, tomar decisiones y responder a unas exigencias regulatorias cada vez más complejas.
Uno de sus grandes atractivos es su moat, construido sobre la especialización, la fiabilidad de sus contenidos y la integración de sus herramientas en los procesos diarios de sus clientes. Cambiar de proveedor puede implicar costes de migración, formación y riesgos operativos, generando importantes barreras de entrada y una elevada fidelización. Además, no se trata únicamente de ofrecer software, sino de combinar tecnología, conocimiento sectorial e información de calidad, algo que considero difícil de replicar a gran escala.
Además, su modelo de ingresos recurrentes, su capacidad de fijación de precios y la creciente digitalización de los servicios profesionales le permiten aspirar a mantener un crecimiento rentable durante los próximos años. La naturaleza de muchas de sus soluciones, vinculadas a necesidades esenciales para sus clientes, también aporta una resiliencia interesante al negocio.
La compañía espera seguir aumentando sus márgenes y lograr un crecimiento de un dígito alto en el BPA ajustado en 2026, en divisa constante, apoyándose también en las recompras de acciones. La inteligencia artificial puede ser otro importante motor de crecimiento, aunque también supone un riesgo competitivo que habrá que vigilar. A largo plazo, creo que su capacidad para adaptarse a estos cambios tecnológicos será determinante para mantener sus ventajas competitivas y continuar generando valor para el accionista.
¿Por qué he comprado Wolters Kluwer?
- Negocio de enorme calidad, con ingresos recurrentes y clientes muy fidelizados.
- Moat sólido, gracias a sus contenidos especializados, costes de cambio y barreras de entrada.
- Crecimiento del BPA apoyado en digitalización, márgenes y recompras.
- Oportunidad por valoración: la fuerte caída de la cotización permite plantearse entrar en una compañía que históricamente ha cotizado a múltiplos exigentes.
Rentabilidad anual esperada en Wolters Kluwer para los próximos años
- Precio acción en 2029 (PER 15 x BPA 6,5): > 97 € (precio compra 72,7 €)
- Revalorización: > 10 % anual
- Dividendos: > 3,5 % anual
- Total: > 13,5 % anual
Precio objetivo 2029: 97 €
FDJ United (FDJU)
Este mes de octubre he aprovechado para empezar a construir posición en FDJ United, una compañía que ha sufrido un castigo bursátil muy importante y que, a estos precios, considero que ofrece una oportunidad interesante. La cotización ha descontado buena parte de las incertidumbres que rodean al negocio, hasta el punto de ofrecer una rentabilidad por dividendo cercana al 10%, tomando como referencia el dividendo propuesto y la cotización actual.
FDJ opera principalmente en el negocio de loterías y apuestas, con una posición privilegiada en Francia gracias a sus derechos exclusivos y a unas importantes barreras regulatorias de entrada. Se trata de un negocio con una elevada capacidad de generación de caja, marcas consolidadas y una actividad que, históricamente, ha mostrado cierta resiliencia.
Parte del castigo bursátil viene precisamente de la incorporación de Kindred, propietaria de Unibet, con la que FDJ ha dado un salto hacia las apuestas deportivas online y los mercados internacionales. Esta operación añade oportunidades de crecimiento, pero también nuevos riesgos competitivos, financieros y legislativos, en un sector expuesto a cambios fiscales y regulatorios.
Hay que tener en cuenta que FDJ presenta un riesgo regulatorio superior al de otras compañías que tengo en cartera. Una parte importante de su negocio depende directamente de las leyes del juego, las licencias y las decisiones de los organismos reguladores, especialmente en Francia. Cambios en la fiscalidad, restricciones publicitarias, nuevas limitaciones a las apuestas o modificaciones en las condiciones de explotación podrían afectar directamente a sus ingresos y márgenes. Es un factor que no debemos pasar por alto y que explica, en parte, que el mercado le exija una prima de riesgo mayor.
Aun así, creo que el mercado puede estar penalizando en exceso estas incertidumbres. Si con el paso del tiempo los resultados se estabilizan, la integración avanza y los temores actuales se van disipando, considero razonable que el PER pueda recuperar niveles más normalizados, impulsando la cotización además de la rentabilidad obtenida vía dividendos.
Otro aspecto que me parece interesante es que, pese a la incertidumbre actual, seguimos hablando de una compañía con un negocio tradicional muy consolidado y unas posiciones difíciles de replicar en determinados mercados. La combinación de esta fortaleza con la diversificación que aporta Kindred podría terminar ofreciendo una plataforma de crecimiento más completa de lo que el mercado descuenta actualmente.
Evidentemente, habrá que vigilar la evolución del endeudamiento tras la adquisición, la integración de los negocios y el impacto de los cambios regulatorios sobre los márgenes. También considero importante no dar por garantizado el dividendo, por muy atractivo que resulte a los precios actuales.
Mi planteamiento es ir construyendo la posición con paciencia, buscando aprovechar una situación en la que creo que existe una diferencia interesante entre la percepción actual del mercado y el valor que podría tener el negocio una vez se normalicen las expectativas. Si la compañía consigue estabilizar sus resultados y mantener una política de remuneración sostenible, considero que FDJ United puede ofrecer una combinación atractiva de rentabilidad por dividendo y potencial de revalorización a largo plazo.
¿Por qué he comprado FDJU?
- Valoración muy castigada, con un potencial de recuperación si se normalizan las expectativas.
- Posición competitiva privilegiada, especialmente en el negocio francés de loterías.
- Elevada generación de caja, que respalda su atractivo como inversión de largo plazo.
- Dividendo muy atractivo, aunque su sostenibilidad dependerá de los beneficios, la deuda y la evolución regulatoria.
Rentabilidad anual esperada en FDJU para los próximos años
- Precio acción en 2029 (PER 11 x BPA 2,3): > 25 € (precio compra 20,3 €)
- Revalorización: > 7,5 % anual
- Dividendos: > 10 % anual
- Total: > 17,5 % anual
Precio objetivo 2029: 25 €
Amadeus (AMS)
Este mes he aprovechado para empezar a comprar acciones de Amadeus, una de las compañías españolas que más me gustan por la calidad de su negocio y las ventajas competitivas que ha construido durante décadas. Se trata de una empresa tecnológica con presencia global que opera en una industria tan importante como la de los viajes y el turismo. Aunque no espero que sea una compañía capaz de crecer a ritmos extraordinarios, creo que cuenta con unas barreras de entrada enormes y un moat difícil de replicar.
Amadeus desarrolla y proporciona los sistemas tecnológicos que conectan a aerolíneas, agencias de viajes, aeropuertos y hoteles. Su negocio se divide principalmente en tres áreas: distribución aérea, soluciones tecnológicas para aerolíneas y soluciones para hoteles y otros participantes del sector turístico. En definitiva, Amadeus no necesita vender directamente los viajes para beneficiarse de que el mundo siga viajando.
Una de sus mayores fortalezas es la integración de sus sistemas en los procesos diarios de sus clientes. Cambiar las plataformas centrales de reservas o los sistemas operativos de una aerolínea es un proceso complejo, costoso y que puede llevar años. Esto genera importantes costes de cambio, relaciones comerciales muy duraderas y unas barreras de entrada que considero difíciles de superar para nuevos competidores.
Además, estamos ante una compañía con una elevada capacidad de generación de caja, que puede reinvertir en tecnología, innovación y desarrollo de nuevos productos, al mismo tiempo que remunera al accionista. Su presencia internacional también le permite beneficiarse del crecimiento del tráfico aéreo y de la creciente digitalización de toda la industria turística.
Uno de los motivos de la reciente debilidad bursátil ha sido el temor a que la inteligencia artificial termine haciendo prescindibles determinadas empresas de software. Creo que el mercado está penalizando en exceso este riesgo en el caso de Amadeus. Sus sistemas no son simples aplicaciones que puedan sustituirse fácilmente por una herramienta de IA: están profundamente integrados en infraestructuras críticas de la industria de los viajes, donde la fiabilidad, la seguridad y la conectividad son fundamentales. Evidentemente, tendrá que adaptarse a esta nueva tecnología, pero también puede aprovecharla para mejorar sus soluciones y reforzar su propuesta de valor.
Mi intención es ir construyendo la posición poco a poco, aprovechando la incertidumbre actual. No necesito que Amadeus crezca a ritmos espectaculares: me basta con que mantenga sus ventajas competitivas, siga generando caja y continúe creciendo de forma razonable durante muchos años.
¿Por qué he comprado Amadeus?
- Moat extraordinario: escala global, integraciones profundas y elevados costes de cambio para sus clientes.
- Liderazgo internacional: opera en todo el mundo y ocupa una posición estratégica dentro de la industria turística.
- Negocio de enorme calidad: genera caja de forma recurrente y mantiene relaciones comerciales muy duraderas.
- Oportunidad por valoración: el miedo a la inteligencia artificial ha castigado considerablemente su cotización, permitiendo empezar a comprar una compañía que considero de las mejores de España.
- Crecimiento a largo plazo: la digitalización del sector turístico y la modernización de los sistemas de aerolíneas y hoteles ofrecen oportunidades para seguir creciendo.
Rentabilidad anual esperada en Amadeus para los próximos años
- Precio acción en 2029 (PER 16 x BPA 4,4): > 70 € (precio compra 53,6 €)
- Revalorización: > 9,5 % anual
- Dividendos: > 2 % anual
- Total: > 11,5 % anual
Precio objetivo 2029: 70 €
Charles Schwab (SCHW)
Aunque ya tengo una posición importante en Charles Schwab, iniciada hace años cuando la compañía cotizaba por debajo de los 60 dólares, he aprovechado la reciente corrección bursátil para volver a ampliar posiciones por debajo de los 90 dólares. Es una empresa que llevo mucho tiempo siguiendo y cuya calidad de negocio me sigue pareciendo extraordinaria.
Schwab es una de las mayores plataformas financieras de Estados Unidos. Su actividad combina intermediación bursátil, gestión de patrimonios, fondos de inversión, asesoramiento financiero y servicios bancarios. Esta diversificación le permite generar ingresos a través de distintas vías y no depender exclusivamente de las comisiones por compraventa de acciones.
Precisamente, una de las cosas que más me gustan es la enorme cantidad de ingresos recurrentes que puede generar gracias a los activos que sus clientes mantienen en la plataforma. Cuantos más clientes y patrimonio consigue captar, mayores son las oportunidades de obtener ingresos por administración, gestión, asesoramiento y servicios financieros. Además, cuenta con una marca muy reconocida, una escala difícil de replicar y unos costes de cambio que favorecen la fidelización de sus clientes.
Otro aspecto interesante es su capacidad para beneficiarse del crecimiento del patrimonio financiero de los hogares estadounidenses y de la creciente necesidad de servicios de inversión y planificación financiera. A esto se suma el potencial de recuperación de sus márgenes bancarios, que estuvieron presionados por el encarecimiento de la financiación durante el periodo de fuertes subidas de tipos.
Evidentemente, no está exenta de riesgos: su negocio bancario depende de los tipos de interés y de la evolución de los depósitos, mientras que una caída prolongada de los mercados puede afectar al valor de los activos de sus clientes y a determinados ingresos. Sin embargo, considero que su diversificación y su enorme escala le proporcionan una posición competitiva muy sólida.
Mi intención es mantenerla como una de las posiciones importantes de la cartera, aprovechando las correcciones para seguir aumentando mi participación en un negocio que considero de gran calidad.
¿Por qué he comprado Charles Schwab?
- Ingresos recurrentes: obtiene ingresos de la gestión y administración de activos, servicios bancarios y relaciones financieras de largo plazo.
- Moat y economías de escala: marca reconocida, enorme base de clientes e infraestructura difícil de replicar.
- Crecimiento estructural: capacidad para captar nuevos clientes y aumentar el patrimonio gestionado durante muchos años.
- Potencial de mejora de beneficios: la normalización de los costes de financiación puede impulsar sus márgenes y el BPA.
- Oportunidad de valoración: la caída por debajo de los 90 dólares me ha permitido ampliar una posición que ya tenía en cartera desde hace años.
Rentabilidad anual esperada en Charles Schwab para los próximos años
- Precio acción en 2029 (PER 18 x BPA 7,8): > 140 $ (precio compra 91,8 $)
- Revalorización: > 15 % anual
- Dividendos: > 1 % anual
- Total: > 16 % anual
Precio objetivo 2029: 140 $
VICI Properties (VICI)
He empezado a comprar VICI Properties este mes de octubre, un REIT especializado en la adquisición y gestión de activos inmobiliarios vinculados al entretenimiento, el ocio y las experiencias (experiential real estate). Su cartera incluye activos tan singulares como casinos, hoteles y resorts, con propiedades emblemáticas en algunos de los destinos de entretenimiento más importantes de Norteamérica.
El gran atractivo de VICI está en su modelo de negocio: contratos de arrendamiento a triple neto (triple-net leases) y de duración extraordinariamente larga. Esto permite a la compañía trasladar al inquilino buena parte de los gastos operativos, de mantenimiento y de impuestos, generando unos flujos de caja muy predecibles y reduciendo su exposición a los costes de explotación de los inmuebles.
Además, muchos de sus contratos incorporan incrementos de renta vinculados a la inflación, lo que proporciona cierta protección frente a la pérdida de poder adquisitivo. Sus inquilinos son operadores de primer nivel, como Caesars y MGM, que gestionan activos difíciles de sustituir y con importantes barreras de entrada.
El principal riesgo que vigilo es el endeudamiento y el coste de financiación, especialmente en un entorno de tipos de interés elevados. También hay que tener presente la concentración en el sector del juego y el ocio, así como la salud financiera de sus principales inquilinos.
Mi intención es ir construyendo la posición poco a poco, comprando a precios actuales o inferiores si el mercado ofrece nuevas oportunidades. No tengo prisa por completar la inversión y prefiero aprovechar posibles correcciones para aumentar mi exposición a un negocio que considero interesante por su combinación de rentabilidad, visibilidad de ingresos y calidad de activos.
¿Por qué he empezado a comprar VICI Properties?
- Activos inmobiliarios únicos: cuenta con propiedades muy difíciles de replicar, muchas de ellas en localizaciones prémium y con un importante valor estratégico para sus operadores.
- Contratos a muy largo plazo: sus arrendamientos ofrecen una elevada visibilidad de ingresos y permiten generar flujos de caja recurrentes y predecibles durante décadas.
- Protección frente a la inflación: las cláusulas de actualización de rentas permiten incrementar los ingresos contractuales con el paso del tiempo, ofreciendo una cobertura parcial frente a entornos inflacionarios.
- Alta rentabilidad por dividendo: VICI combina una distribución atractiva con un modelo de negocio que genera caja de forma recurrente. Además, el crecimiento de las rentas puede respaldar futuros incrementos del dividendo.
- Barreras de entrada y calidad de los inquilinos: los activos que posee son difíciles de sustituir y están respaldados por grandes operadores del sector, lo que refuerza la estabilidad del negocio.
Rentabilidad anual esperada en VICI para los próximos años
- Precio acción en 2029 (PER 10 x BPA 2,9): > 29 $ (precio compra 23 $)
- Revalorización: > 8 % anual
- Dividendos: > 7,5 % anual
- Total: > 15,5 % anual
Precio objetivo 2029: 29 $
Fondo indexado ishares Developed World Index
Aportación mensual esperando la rentabilidad de más de un 7 % del fondo en los últimos 10 años.
Fondo indexado Vanguard Emerging Markets Index
Aportación mensual esperando la rentabilidad que «promete» la economía de países emergentes.
Fondo indexado Vanguard SP500 Index
Aportación mensual esperando la rentabilidad de más de un 7 % del fondo en los últimos 10 años.
Fondo indexado Vanguard Global Small-Cap Index
Aportación mensual esperando una rentabilidad de más de un 10 % anual.
EPSV 100 % Renta Variable de Indexa Capital
Aportación mensual esperando una rentabilidad superior al 8% anual y aprovechando la desgravación fiscal en el País Vasco. En concreto, he aportado unos 420 euros al mes para alcanzar los 5.000 euros anuales que constituyen el límite máximo deducible en Bizkaia.
Ventas
Durante este mes únicamente he vendido Otis. Es una empresa que me sigue gustando mucho por la calidad de su negocio, su posición competitiva y su presencia global, pero considero que la cotización ha subido bastante desde que la compré y, a estos precios, ya no le veo tanto potencial de revalorización.
Por eso he decidido recoger beneficios y destinar ese capital a otras oportunidades que considero más atractivas actualmente. No significa que haya dejado de confiar en la compañía ni que no quiera volver a tenerla en cartera.
De hecho, si la cotización vuelve a caer por debajo de los 70 dólares, volveré a tener muy presente a Otis para plantearme una nueva compra. Me parece un gran negocio, pero creo que también es importante tener disciplina con los precios de entrada y no conformarse con mantener una empresa simplemente porque sea de calidad.
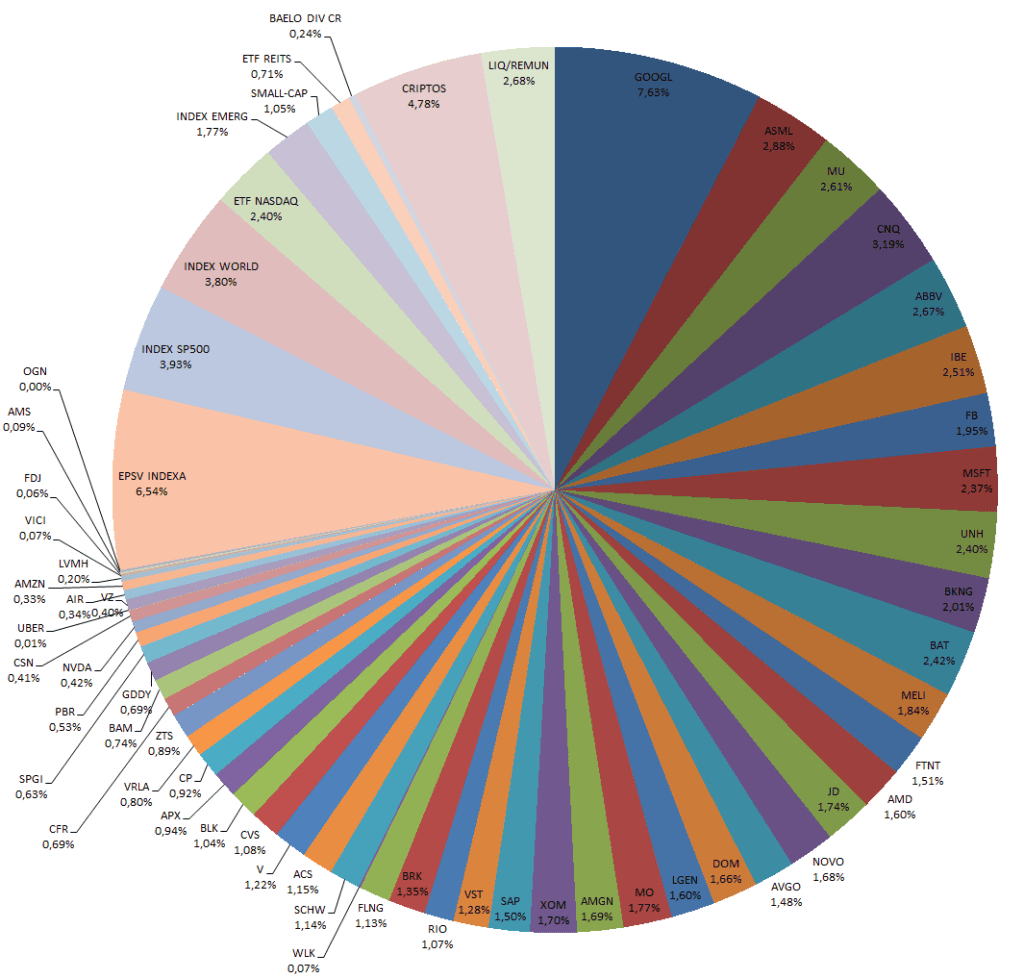
Tras la venta de Otis, compras y aportaciones a fondos y EPSV, la cartera quedaría así a finales de octubre:
Dividendos
Octubre ha sido un mes bastante más flojo en cuanto a ingresos por dividendos, con un total de aproximadamente 270 euros brutos cobrados. Es algo habitual en mi cartera, ya que tengo pocas empresas que repartan dividendos durante este mes y, por tanto, los ingresos suelen ser bastante inferiores a los de otros periodos del año.
Aun así, lo importante es seguir construyendo la cartera y aumentando progresivamente los ingresos pasivos. Aunque algunos meses sean más flojos que otros, muchas de las empresas que tengo en cartera cuentan con políticas de dividendos crecientes, por lo que espero que estos ingresos sigan aumentando con el paso de los años.
A continuación, detallo las empresas que han contribuido a estos 270 euros brutos de dividendos cobrados durante octubre:
- Nvidia (NVDA)
- Booking Holdings (BKNG)
- Broadcom (AVGO)
- Canadian Natural Resources (CNQ)
- Altria (MO)
- Chesnara (CSN)
- Canadian Pacific Kansas City (CPKC)
- Micron Technology (MU)
Objetivo Noviembre
De cara al próximo mes de noviembre, creo que mi enfoque podría cambiar ligeramente. Si durante los últimos meses he mantenido cierta cautela porque las valoraciones estaban bastante exigentes y no encontraba demasiadas oportunidades atractivas, además de que la evolución del euro/dólar tampoco facilitaba las compras en Estados Unidos, el escenario empieza a ser algo diferente.
Tras las fuertes caídas de algunas de las empresas más importantes del mundo, como Alphabet, Amazon y Nvidia, y el retroceso del S&P 500, considero que las bolsas vuelven a ofrecer precios más interesantes. Los múltiplos del mercado estadounidense se han estrechado y, aunque todavía hay que ser selectivo, creo que podríamos estar ante un momento más favorable para empezar a intensificar algo las compras durante noviembre.
Mi estrategia seguirá centrada en negocios de máxima calidad, con ventajas competitivas difíciles de replicar, balances sólidos, capacidad de generar caja y buenas perspectivas de crecimiento a largo plazo. No pretendo comprar simplemente porque el mercado haya caído, pero sí aprovechar las correcciones para incorporar o aumentar posiciones en compañías que me gustaría tener en cartera durante muchos años.
Entre las candidatas europeas siguen destacando Amadeus, LVMH, Wolters Kluwer y FDJ United. Son compañías que conozco, que considero de calidad y en las que veo potencial si continúan ofreciendo valoraciones atractivas.
En Estados Unidos también mantengo varias empresas en el radar: VICI Properties, Brookfield Asset Management, Charles Schwab y Booking Holdings, una compañía que me encanta por la fortaleza de su modelo de negocio y su posición competitiva en el sector de los viajes.
Además, sigo muy pendiente de Nvidia. Cerca de los 200 dólares considero que podría representar una buena oportunidad para aumentar exposición, siempre teniendo en cuenta los riesgos y las expectativas que ya descuenta su valoración. También vigilaré Vistra Corporation y Amazon, especialmente si esta última continúa corrigiendo algo más.
Por último, no descarto incorporar una nueva compañía a la cartera: Uber. Me parece un negocio muy interesante y, si la cotización cae por debajo de los 65 dólares, empezaría a plantearme seriamente abrir una posición.
En definitiva, noviembre podría ser un mes de mayor actividad compradora. Después de varios meses en los que he preferido esperar y mantener cierta liquidez, las correcciones recientes empiezan a ofrecer oportunidades que quiero aprovechar. Seguiré comprando de forma gradual, sin precipitarme y priorizando siempre la calidad del negocio y el precio de entrada. Mi objetivo continúa siendo construir una cartera de grandes compañías que pueda mantener a largo plazo y que ofrezcan una buena rentabilidad potencial desde los precios actuales.
Otras
Como ya sabréis si habéis leído el resumen de septiembre, octubre ha sido un mes muy complicado a nivel personal, tanto para mí como para mi familia. Han sido semanas difíciles, de esas que te dejan bastante tocado y en las que cuesta encontrar la tranquilidad. Y, por si fuera poco, en el trabajo tampoco ha sido un mes sencillo. Hemos tenido varios proyectos que había que sacar adelante prácticamente a contrarreloj y, cuando parecía que la cosa iba a tranquilizarse un poco, me he metido de lleno en otro proyecto que también tiene bastante urgencia. Así que, entre unas cosas y otras, llevo una temporada bastante estresado y con muchas cosas en la cabeza.
En medio de todo esto, también he seguido adelante con una iniciativa que me hace especial ilusión. Este mes he realizado mi tercera aportación a la Fundación Ayuda Efectiva, y mi intención es seguir colaborando todos los meses. Como ya os conté en esta entrada, donde explicaba en qué consiste la iniciativa y por qué decidí sumarme a ella, creo que hay causas en las que merece la pena aportar nuestro granito de arena. Es una pequeñísima contribución, pero me gusta pensar que, con constancia y con la ayuda de muchas personas, podemos conseguir cosas importantes.
Por suerte, también hay pequeñas cosas que ayudan a desconectar y a llevar mejor el día a día. En cuanto a lectura, estoy con «En plena noche», el segundo libro de la trilogía de Illumbe, de Mikel Santiago. De momento, sigo disfrutando mucho de esta historia y de la forma que tiene el autor de mantenerte enganchado.
Con el equipo de baloncesto que entreno estoy especialmente contento. De momento, hemos ganado prácticamente todos los partidos amistosos que hemos disputado y las sensaciones son muy buenas. Creo que tenemos un equipo bastante completo, con jugadoras que tienen mucho acierto de cara a canasta, otras que destacan especialmente en defensa y que poco a poco también van aportando más en ataque, y alguna que quizá no está tan acertada a la hora de anotar, pero que es el auténtico motor del equipo.
También tenemos jugadoras con más limitaciones, como es lógico, pero que lo dan todo, trabajan muchísimo y ayudan a hacer ese trabajo más sucio que muchas veces no aparece en las estadísticas, pero que resulta fundamental para que un equipo funcione. Y algo que me gusta especialmente es que, además de funcionar bien sobre la pista, las jugadoras están muy unidas entre ellas y hay muy buen ambiente dentro del grupo. De hecho, incluso nos han propuesto hacer un campus en Semana Santa del año que viene y, por cómo va la cosa, seguramente el plan termine saliendo adelante. En definitiva, creo que tenemos un grupo muy bueno, bastante equilibrado y con muchas ganas de trabajar. Si seguimos por este camino, estoy convencido de que podemos hacer una temporada muy bonita.
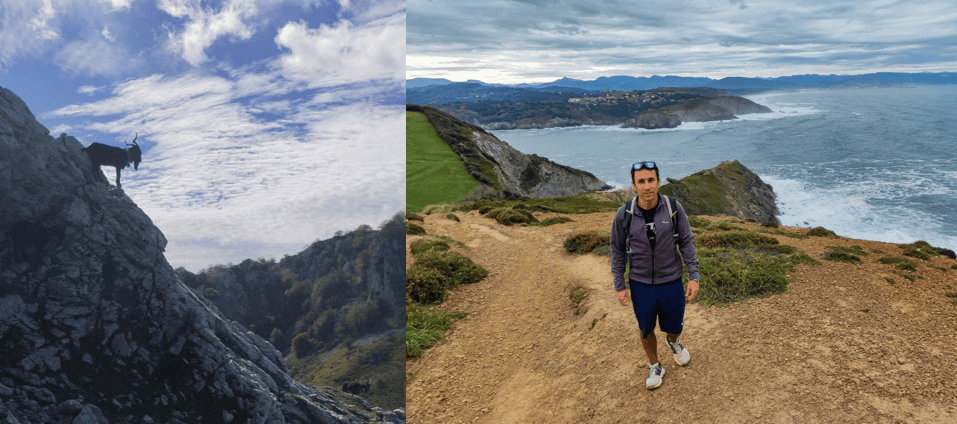
Y, por supuesto, también ha habido tiempo para disfrutar un poco de la naturaleza y desconectar. A primeros de mes volví a subir al Mugarra, una montaña a la que siempre apetece regresar. Os dejo aquí una guía de cómo subir a este monte desde Mañaria. Además, el penúltimo fin de semana de octubre aproveché para dar un paseo y visitar el faro de Gorliz, llegando por el camino de tierra que atraviesa el monte. Os lo recomiendo especialmente por las vistas que ofrece durante el recorrido. Mucho mejor, en mi opinión, que subir por el camino asfaltado: vas disfrutando del paisaje, del entorno y de unas panorámicas realmente preciosas.
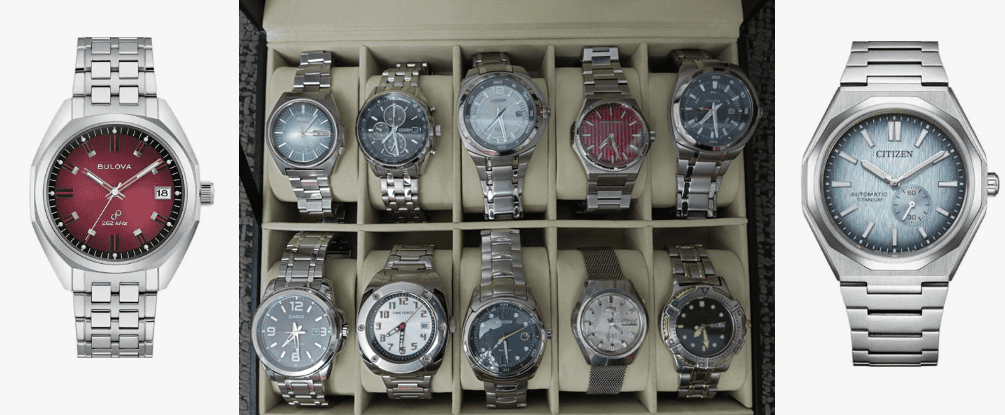
Y, hablando de pequeñas aficiones, este mes también me he dado un capricho: he comprado un relojero para guardar mis relojes y tenerlos bien expuestos. Siempre me han gustado los relojes, pero últimamente estoy cada vez más interesado en cuidarlos, tenerlos bien guardados y, por qué no, incorporar alguno nuevo a la colección de vez en cuando.
De hecho, ahora mismo tengo entre ceja y ceja el Citizen NK5020-58L automático, con esfera de color azul claro. Una de las cosas que más me atraen de este modelo es que tiene una reserva de marcha de 60 horas. Es decir, podría quitármelo y dejarlo sobre la mesilla durante dos días y medio sin que se detuviera. Lo vi por primera vez en primavera, durante las vacaciones, en el escaparate de una joyería de Málaga, y fue un auténtico flechazo. Me gustó tanto que desde entonces no me lo he podido quitar de la cabeza. Eso sí, no tengo ninguna prisa: estoy esperando a encontrarlo a un precio que me parezca una buena oportunidad. ¡A ver si hay suerte y termina cayendo! Y, por supuesto, cuando lo tenga, os lo presentaré por aquí.
Además, también le he echado el ojo al Bulova Jet Star Precisionist de cuarzo (pila). Me ha llamado muchísimo la atención por su combinación de colores, pero lo que realmente me parece espectacular es su movimiento. Tiene una precisión extraordinaria y un segundero que se desplaza de forma continua y muy suave, en lugar de avanzar con los típicos saltos de segundo en segundo. Es uno de esos detalles que, si te gustan los relojes, te puedes quedar mirando durante un buen rato. ¡Otro que se ha colado en mi lista de deseos!
En definitiva, octubre ha sido un mes con bastantes dificultades y mucho estrés, pero en el que también he intentado mantener esos pequeños espacios para disfrutar de las cosas que me gustan. Al final, creo que es importante no dejar que las obligaciones y los problemas ocupen todo nuestro tiempo y encontrar momentos para desconectar, hacer deporte, leer, salir al monte, disfrutar de nuestras aficiones y pasar tiempo con la gente que tenemos alrededor.
Versión podcast
Dejo aquí el enlace al resumen de esta entrada en formato podcast: