Índice de contenidos
Si agosto se mostró como un mes de avances pausados, septiembre ha cambiado por completo el guion, devolviendo a los mercados el pulso de la macroeconomía: inflación, tipos de interés, energía y geopolítica. Tras la vuelta de vacaciones, la volatilidad hizo acto de presencia, espoleada por el repunte de los precios del petróleo y el temor de que los bancos centrales mantengan los tipos elevados durante más tiempo. Sin embargo, lejos de traducirse en una corrección profunda, el dinero volvió a fluir hacia la renta variable, con especial predilección por el sector tecnológico, la inteligencia artificial y, especialmente, las compañías de chips y semiconductores.
La fotografía de septiembre deja una clara divergencia entre mercados. El S&P 500 cedió alrededor de un 0,5% durante el mes, mientras que el Nasdaq 100 se comportó mejor, impulsado por el buen tono de las compañías vinculadas a los semiconductores y por algunas de las grandes tecnológicas. En Europa, en cambio, el comportamiento fue bastante más débil: el Euro Stoxx 50 perdió alrededor de un 2,35% en septiembre, mientras que el Ibex 35 se dejó aproximadamente un 2,7%. Una diferencia que vuelve a poner de manifiesto la fortaleza relativa de Wall Street y, dentro de ella, del sector tecnológico frente a las bolsas europeas.
Si una compañía resume la locura del mes, esa es AMD. La acción protagonizó un rally espectacular superior al 30% que la catapultó por encima del billón de dólares de capitalización bursátil. El hito tiene más mérito si cabe porque ocurrió tras una primera quincena áspera para los semiconductores.
A mediados de septiembre saltó una chispa inesperada: varios ejecutivos punteros del sector —con Dario Amodei (Anthropic) a la cabeza, secundado por voces como Sam Altman o Elon Musk— pidieron públicamente frenar el ritmo de desarrollo de la IA y endurecer las medidas de seguridad. El mercado interpretó el mensaje como un jarro de agua fría sobre el ciclo de inversión en centros de datos, provocando una caída superior al 5% en Nvidia, AMD y los índices de semiconductores.
El susto duró un suspiro. Apenas unos días después, los inversores volvieron a comprar con voracidad, impulsando a AMD hasta rozar los 630 dólares en las jornadas posteriores. Este episodio demuestra que, pese a las advertencias internas de la propia industria, Wall Street sigue considerando la IA como uno de los grandes motores seculares de crecimiento para la próxima década.
Y dentro de las grandes tecnológicas, Meta merece una mención especial. Después de las caídas de los meses anteriores, la compañía llegó a cotizar en la zona de los 550 dólares, llevando su valoración hasta niveles que resultaban especialmente llamativos para una empresa con semejante crecimiento, generación de caja y posición dentro del ecosistema tecnológico. El PER llegó a situarse en niveles realmente bajos para una compañía de estas características, hasta el punto de que parecía difícil justificar que una empresa capaz de seguir creciendo con fuerza fuese valorada durante mucho tiempo a esos múltiplos. De hecho, hace unas semanas ya hablábamos en una entrada sobre las 7 magníficas de la oportunidad que ofrecía Meta precisamente por esta combinación de crecimiento y valoración, cuando el mercado todavía estaba penalizando con fuerza a la compañía.
El mercado, finalmente, ha terminado corrigiendo esa anomalía. Y lo ha hecho prácticamente de inmediato: Meta se ha disparado alrededor de un 26,5% en septiembre, hasta la zona de los 725 dólares, acercándose de nuevo a los 750 dólares de su máximo histórico. En apenas unas semanas, la narrativa ha pasado de cuestionar si Meta había perdido su atractivo a volver a valorar su enorme capacidad de crecimiento y el potencial de la inteligencia artificial para seguir impulsando sus resultados. Un movimiento que recuerda que, en bolsa, cuando una compañía mantiene intactos sus fundamentales pero su valoración se comprime demasiado, basta un cambio en las expectativas para que el mercado vuelva a reconocer rápidamente ese valor.
Mientras tanto, el mercado de criptomonedas también ha vuelto a recuperar protagonismo. Bitcoin se ha comportado especialmente bien en septiembre, con una subida cercana al 10%, mientras que Ethereum lo ha hecho incluso mejor, avanzando alrededor de un 13,5% durante el mes. Después de un verano más irregular, ambas criptomonedas vuelven a mostrar fortaleza y llegan al último trimestre del año con un comportamiento claramente positivo.
De cara al último trimestre, el panorama no está exento de nubes. El barril de petróleo rondando los 100 dólares y la persistencia de la inflación recuerdan que los riesgos macro siguen ahí. La evolución de los precios energéticos puede complicar el trabajo de los bancos centrales y mantener durante más tiempo unas condiciones financieras que el mercado preferiría ver relajarse.
Septiembre deja una dualidad muy clara: por un lado, prudencia ante los costes, la inflación, los tipos de interés y la velocidad de vértigo de la tecnología; por otro, un mercado dispuesto a premiar sin complejos a los gigantes que lideran el cambio. La fortaleza de AMD, el espectacular rebote de Meta y el buen comportamiento del Nasdaq 100 frente al resto de índices muestran que los inversores siguen apostando con fuerza por las compañías capaces de capturar el crecimiento derivado de la inteligencia artificial.
Con unos beneficios empresariales que siguen aguantando el tipo y una liquidez voraz, el terreno de juego llega al tramo final del año con las espadas en alto. La gran incógnita será si el crecimiento de los beneficios consigue seguir justificando unas valoraciones cada vez más exigentes, especialmente en tecnología, mientras el petróleo, la inflación y los tipos de interés siguen recordando que los riesgos macroeconómicos no han desaparecido.
Compras
Frente a unas bolsas que han continuado mostrando fortaleza y con algunos índices situados cerca de máximos, sigo considerando que buena parte del mercado cotiza a valoraciones bastante exigentes. Por ello, en lugar de dejarme llevar por las subidas, septiembre ha estado marcado por una estrategia muy disciplinada y prudente: conservar liquidez y esperar pacientemente a que aparezcan oportunidades donde la relación entre calidad, precio y potencial de rentabilidad resulte realmente atractiva.
Aun así, durante este mes sí he realizado algunos movimientos que considero interesantes. Por un lado, he aprovechado para aumentar nuevamente mi posición en Brookfield Asset Management (BAM), una compañía que sigo considerando especialmente atractiva por la calidad de sus activos, su capacidad para generar crecimiento y el enorme potencial de expansión de los mercados privados durante los próximos años. También he vuelto a incrementar mi posición en Zoetis, aprovechando la debilidad que continúa atravesando la compañía en bolsa. Aunque el mercado sigue castigando al valor, considero que buena parte de estos problemas tienen un carácter temporal y que la fortaleza estructural del negocio debería terminar imponiéndose con el paso del tiempo.
Por otro lado, septiembre ha servido para iniciar dos nuevas posiciones. La primera ha sido LVMH, una compañía que llevaba tiempo siguiendo y que, después de la importante corrección sufrida durante los últimos años, empieza a ofrecerme una relación entre calidad y valoración mucho más interesante. No pretendo acertar con el mínimo de la cotización, sino comenzar a construir una posición en un negocio excepcional y disponer de margen para seguir aumentando si el mercado continúa ofreciendo precios atractivos.
La segunda incorporación ha sido Otis, donde también he iniciado una pequeña posición. En este caso, la estrategia es exactamente la misma: entrar de forma muy progresiva y reservar capital para ampliar en caso de que la cotización siga ofreciendo precios similares o inferiores. Me parece una compañía con características muy interesantes para una cartera de largo plazo, especialmente por la recurrencia de buena parte de su negocio, su enorme base instalada y el peso que tiene el mantenimiento dentro de sus ingresos.
Además, durante este mes también he comenzado a tomar posición en VICI Properties y Amadeus. En ambos casos se trata todavía de posiciones muy pequeñas, por lo que prefiero no entrar demasiado en detalle sobre ellas por ahora. La idea es ir construyendo ambas posiciones poco a poco y seguir analizando su evolución antes de darles un mayor peso dentro de la cartera. Si las cotizaciones continúan cayendo y las valoraciones se vuelven todavía más atractivas, mi intención es seguir ampliando progresivamente durante los próximos meses. Por ello, si finalmente aumento estas posiciones el mes que viene, dedicaré entonces un apartado específico a explicar con mayor profundidad la tesis de inversión detrás de cada compañía.
En definitiva, septiembre ha sido un mes algo más activo que agosto, pero sin cambiar la filosofía de fondo. BAM y Zoetis han servido para reforzar posiciones que ya tenía en cartera, mientras que LVMH, Otis, VICI Properties y Amadeus se incorporan como nuevas posiciones que pretendo construir poco a poco. No tengo ninguna prisa por completar estas posiciones: si el mercado continúa ofreciendo mejores precios, habrá más oportunidades para seguir comprando.
Brookfield Asset Management (BAM)
Este mes he vuelto a ampliar mi posición en Brookfield Asset Management (BAM), una compañía que poco a poco va ganando peso dentro de la cartera y cuya tesis de inversión me convence cada vez más.
BAM no es precisamente una empresa sencilla de analizar. Su estructura puede resultar bastante compleja a primera vista y entender realmente cómo funciona requiere profundizar bastante en el modelo de negocio. Sin embargo, precisamente ahí es donde creo que está parte de su atractivo: detrás de esa complejidad existe una plataforma de gestión de activos de enorme calidad, con exposición a algunas de las tendencias de crecimiento más importantes de las próximas décadas.
Su modelo combina la generación de comisiones recurrentes procedentes de la gestión de grandes cantidades de capital con la posibilidad de beneficiarse del crecimiento estructural de los mercados privados. Infraestructuras, centros de datos vinculados a la inteligencia artificial, transición energética, redes eléctricas, crédito privado o activos inmobiliarios son algunos de los ámbitos en los que la compañía puede seguir captando enormes cantidades de capital institucional durante los próximos años.
Y precisamente una de las cosas que más me gusta de BAM es que no necesita asumir grandes cantidades de deuda para crecer. Es un negocio asset-light, en el que la mayor parte de los activos en los que invierte están financiados a nivel de los propios fondos, vehículos o compañías participadas, mientras que BAM obtiene principalmente ingresos por gestionar ese capital. Esto permite mantener una estructura financiera relativamente ligera y hace que el crecimiento del negocio no requiera grandes inversiones de capital por parte de la matriz.
Además, la recurrencia de sus ingresos me parece especialmente atractiva. Actualmente, aproximadamente el 95% de los ingresos por comisiones proceden de capital a largo plazo o perpetuo, lo que proporciona una elevada visibilidad sobre los ingresos futuros. La compañía también señala que prácticamente la totalidad de sus Distributable Earnings procede actualmente de ingresos relacionados con comisiones.
Y los últimos resultados siguen mostrando un fuerte crecimiento. En el segundo trimestre de 2026, BAM generó 808 millones de dólares de Fee-Related Earnings, un 20% más que el mismo trimestre del año anterior, mientras que los Distributable Earnings alcanzaron los 707 millones, creciendo un 15%. Además, el capital que genera comisiones (Fee-Bearing Capital) alcanzó los 672.000 millones de dólares, un 19% más interanual.
Pero probablemente el dato que más me ha llamado la atención recientemente ha sido el presentado en el Investor Day de septiembre. BAM ha planteado unos objetivos de crecimiento para los próximos cinco años de aproximadamente 16% anual para el Fee-Related Earnings y 18% anual para el Distributable Earnings.
Para ponerlo en perspectiva, si BAM consiguiera mantener un crecimiento del 18% anual durante cinco años, estaríamos hablando de multiplicar aproximadamente por 2,3 veces el beneficio distribuible. Evidentemente, son objetivos de la propia compañía y no una garantía de que vaya a conseguirlos, pero creo que sirven para hacerse una idea de la magnitud del crecimiento que puede tener por delante.
Y creo que existen varios factores que pueden permitir que esto suceda.
Por un lado, cada vez existe una mayor demanda de activos alternativos por parte de inversores institucionales y particulares. BAM estima que el mercado global de activos alternativos podría pasar de unos 25 billones de dólares en 2022 a aproximadamente 60 billones en 2032.
Por otro, estamos entrando en una etapa en la que va a ser necesario invertir cantidades enormes de capital en infraestructuras. La inteligencia artificial está aumentando la demanda de centros de datos y electricidad, las redes eléctricas necesitan modernización, la transición energética requiere enormes inversiones y la relocalización de determinadas cadenas de suministro también está generando nuevas necesidades de infraestructura.
Precisamente en este ámbito BAM está intentando posicionarse de manera muy agresiva. En el segundo trimestre consiguió captar capital para distintas estrategias de infraestructura y lanzó su estrategia específica de infraestructura para inteligencia artificial, que ya había alcanzado 5.000 millones de dólares de compromisos en su primera fase.
Por tanto, la tesis que veo en BAM es bastante sencilla aunque la estructura de la compañía no lo sea: si aumenta el capital que los inversores destinan a mercados privados y BAM consigue captar una parte creciente de ese capital, sus ingresos por comisiones pueden crecer durante muchos años sin necesidad de aumentar proporcionalmente su consumo de capital.
A todo ello se suma una política de retribución al accionista que considero especialmente interesante. La compañía tiene como objetivo devolver aproximadamente el 90% o más de sus Distributable Earnings mediante dividendos y otras formas de retorno de capital, y a comienzos de 2026 aumentó su dividendo un 15%, hasta una tasa anualizada de 2,01 dólares por acción.
Además, existe una fuente potencial de crecimiento adicional que todavía no considero completamente reflejada en el negocio actual: el carried interest. Desde la separación de BAM en 2022 se ha ido acumulando una nueva base de derechos económicos que debería empezar a materializarse a medida que los fondos maduren y se produzcan realizaciones. Si los fondos obtienen buenos resultados, este negocio puede convertirse en una fuente adicional de beneficios de elevado margen.
Por eso sigo prefiriendo ir construyendo la posición de manera gradual, en lugar de intentar acertar con un único punto de entrada. Si el mercado vuelve a ofrecer precios atractivos, tendré la posibilidad de seguir aumentando.
Al final, con BAM no busco únicamente una buena rentabilidad durante los próximos meses. La intención es tener en cartera una compañía capaz de beneficiarse durante muchos años del crecimiento de los mercados privados y de la enorme cantidad de capital que va a ser necesaria para financiar las infraestructuras de la economía del futuro.
Si BAM consigue acercarse a los objetivos que se ha marcado, el crecimiento del beneficio puede ser realmente significativo durante los próximos años. Y precisamente por eso considero que merece la pena ir construyendo la posición poco a poco, dando tiempo a que esa tesis se vaya desarrollando.
¿Por qué he comprado Brookfield Asset Management?
- Crecimiento estructural a largo plazo: quiero ir construyendo la posición poco a poco en un negocio con exposición a tendencias que pueden generar crecimiento durante décadas.
- Estructura financiera sólida: BAM no tiene deuda corporativa significativa en la matriz, ya que el apalancamiento se encuentra principalmente a nivel de los propios activos y vehículos de inversión.
- Modelo de negocio recurrente y escalable: gran parte de sus ingresos procede de comisiones de gestión sobre capital a largo plazo, lo que aporta mucha visibilidad y permite crecer sin necesidad de grandes inversiones de capital.
- Exposición a grandes megatendencias: infraestructura, inteligencia artificial, centros de datos, energía y transición energética son áreas en las que espero que se concentren enormes cantidades de inversión durante los próximos años.
- Potencial de crecimiento del dividendo: si BAM consigue mantener el crecimiento de sus beneficios, existe margen para que el dividendo siga aumentando de forma significativa y pueda convertirse en una fuente de rentabilidad cada vez más importante con el paso de los años.
Rentabilidad anual esperada en Brookfield Asset Management para los próximos años
- Precio acción en 2029 (PER 24 x BPA 2,5): > 60 $ (precio compra 46,5 $)
- Revalorización: > 8,5 % anual
- Dividendos: > 4 % anual
- Total: > 12,5 % anual
Precio objetivo 2029: 60 $
Zoetis (ZTS)
Con el mercado general todavía moviéndose en niveles elevados y con muchas compañías cotizando a valoraciones que dejan poco margen para el error, sigo encontrando pocas oportunidades que realmente me animen a aumentar exposición. En este contexto, una de las excepciones continúa siendo Zoetis, donde este mes he vuelto a ampliar posición aprovechando la debilidad que sigue mostrando la cotización.
La compañía atraviesa probablemente uno de los momentos más incómodos de los últimos años en bolsa. Las dudas alrededor de algunos de sus tratamientos, especialmente Librela y Solensia, junto con las preocupaciones sobre posibles efectos regulatorios y una mayor competencia, han provocado un deterioro considerable del sentimiento hacia el valor. Y precisamente ahí es donde creo que merece la pena separar el ruido de corto plazo de lo que realmente está ocurriendo con el negocio.
Porque una cosa es que la cotización esté pasando por dificultades y otra muy diferente que la compañía haya dejado de ser un negocio extraordinario.
Zoetis continúa siendo el líder mundial en salud animal y mantiene una posición competitiva difícil de replicar, con un catálogo de productos muy amplio, una fuerte presencia entre veterinarios y una exposición a un mercado que continúa beneficiándose de tendencias estructurales como la mayor consideración de las mascotas dentro de las familias y el incremento del gasto destinado a su salud y bienestar.
Evidentemente, no podemos ignorar los problemas actuales. Precisamente por eso la acción cotiza bastante por debajo de los múltiplos a los que históricamente el mercado estaba dispuesto a pagar por este negocio. La cuestión que me planteo no es si existen riesgos —que los hay—, sino si el castigo actual está descontando un deterioro permanente del negocio o, por el contrario, una etapa complicada que la compañía puede terminar superando.
Y aquí es donde la valoración empieza a resultar especialmente interesante. Con la cotización alrededor de los 71 dólares y utilizando el BPA ajustado previsto por la propia compañía para 2026, de 6,15-6,25 dólares por acción, Zoetis está cotizando actualmente a aproximadamente 11,5 veces beneficios ajustados.
Para una compañía de la calidad de Zoetis, me parece una valoración que merece la pena analizar con detenimiento. Evidentemente, el mercado tiene motivos para exigir un múltiplo inferior al de años anteriores: el crecimiento se ha frenado, existen problemas concretos en algunas franquicias y la propia compañía ha tenido que reducir sus previsiones para 2026. Pero incluso planteando un escenario bastante conservador, en el que el BPA volviese a crecer únicamente alrededor de un 5-7% anual durante los próximos años, estaríamos ante una compañía que podría volver a incrementar sus beneficios de forma significativa desde los niveles deprimidos actuales.
Por tanto, la tesis no necesita asumir que Zoetis vuelva a crecer al ritmo que lo hacía en sus mejores años ni que el mercado vuelva a otorgarle un PER de 30 o 40 veces. Incluso con un crecimiento moderado y manteniendo múltiplos bastante más prudentes, la valoración actual podría ofrecer un margen de seguridad interesante si la compañía consigue estabilizar las áreas que actualmente están presionando sus resultados.
Y, a día de hoy, sigo inclinándome por la segunda opción.
Lo interesante de invertir en compañías de tanta calidad es que no hace falta que todo salga perfecto para obtener una buena rentabilidad a largo plazo. Si el negocio consigue normalizar sus problemas actuales, continúa innovando y mantiene su posición competitiva, una valoración más deprimida puede terminar convirtiéndose en una oportunidad extraordinaria para quien tenga la paciencia necesaria.
Por eso sigo aumentando la posición poco a poco, sin ninguna intención de intentar acertar con el suelo de la cotización. Si la acción continúa débil y el mercado sigue ofreciendo precios similares, tendré margen para seguir acumulando.
Al final, esta es precisamente la clase de situaciones que más me interesan como inversor de largo plazo: negocios que conozco bien, con ventajas competitivas claras y problemas concretos que el mercado está castigando con dureza. No se trata de negar los riesgos, sino de determinar si el precio que estamos pagando compensa suficientemente por asumirlos.
Y en Zoetis, por ahora, sigo pensando que la ecuación entre calidad, precio y potencial a largo plazo resulta cada vez más interesante.
¿Por qué he comprado ZTS?
- Liderazgo global en salud animal, siendo el actor número uno e indiscutible del sector a nivel mundial.
- Foso económico basado en marcas líderes, ausencia de acantilados de patentes agresivos y un gran poder de fijación de precios.
- Oportunidad por valoración: Históricamente ha cotizado muy cara; las dudas del mercado a corto plazo nos permiten entrar a múltiplos muy atractivos.
- Negocio ultra defensivo y predecible, impulsado por la tendencia secular de la humanización de las mascotas.
Rentabilidad anual esperada en ZTS para los próximos años
- Precio acción en 2029 (PER 14 x BPA 7,3): > 102 $ (precio compra 70,7 $)
- Revalorización: > 13 % anual
- Dividendos: > 3 % anual
- Total: > 16 % anual
Precio objetivo 2029: 102 $
Otis Corporation (OTIS)
Este mes de septiembre he iniciado posición en Otis Worldwide (OTIS), una compañía que, aunque probablemente no vaya a ofrecer las tasas de crecimiento de otras empresas de la cartera, creo que puede aportar algo que considero cada vez más importante: estabilidad, recurrencia y carácter defensivo.
Otis no es precisamente una empresa que destaque por un crecimiento explosivo ni por estar expuesta a una de las grandes modas de inversión del momento. Sin embargo, precisamente por eso creo que puede encajar bien dentro de la cartera. Poco a poco quiero ir incorporando compañías de calidad, con negocios predecibles, capaces de generar caja de manera recurrente y que puedan aportar un mayor equilibrio frente a otras posiciones con un perfil de crecimiento más elevado.
Otis es uno de los principales fabricantes y proveedores de servicios relacionados con ascensores y escaleras mecánicas a nivel mundial. Además, opera en un sector muy concentrado a nivel global, dominado por un pequeño grupo de grandes fabricantes como Otis, KONE, Schindler y TK Elevator. Esta escala, junto con la tecnología, la reputación, la red de servicio y la enorme base instalada, genera importantes barreras de entrada para los nuevos competidores.
Pero creo que para entender realmente la compañía hay que diferenciar las dos grandes partes de su negocio: la instalación de nuevos ascensores y el mantenimiento de los ascensores que ya están instalados.
Por un lado, Otis obtiene ingresos mediante la venta e instalación de nuevos equipos. Este negocio está muy ligado a la construcción de nuevos edificios y, por tanto, es la parte más cíclica de la compañía. En épocas de crecimiento económico y fuerte actividad inmobiliaria se construyen más edificios, se instalan más ascensores y Otis puede beneficiarse de ese crecimiento. Sin embargo, cuando llega una crisis y la construcción se ralentiza, esta parte del negocio puede verse afectada de manera significativa.
Y aquí es donde creo que está una de las principales fortalezas de la compañía.
Cada ascensor nuevo que se instala representa también una futura fuente de ingresos recurrentes. Una vez que un ascensor está funcionando, necesita mantenimiento, inspecciones, reparaciones y, con el paso de los años, modernizaciones. Es decir, Otis no solamente gana dinero cuando vende un ascensor, sino que puede seguir generando ingresos durante muchos años gracias al servicio asociado a ese equipo.
La compañía cuenta con aproximadamente 2,5 millones de unidades bajo contrato de mantenimiento y una enorme base instalada a nivel mundial. El negocio de Service es, además, mucho más estable y recurrente que el de instalación de nuevos equipos. En 2025 representó aproximadamente el 65% de las ventas de Otis y el 91% del beneficio operativo de sus segmentos.
Esto hace que el negocio tenga una característica que me gusta especialmente: cuando la economía funciona bien, Otis puede beneficiarse de la instalación de nuevos ascensores; cuando la economía se ralentiza y la construcción cae, los millones de ascensores que ya están instalados siguen necesitando mantenimiento.
Evidentemente, el negocio no es completamente inmune a una crisis. Una caída prolongada de la construcción puede reducir los pedidos de nuevos equipos y afectar al crecimiento. Pero la enorme base instalada proporciona una fuente de ingresos mucho más predecible que la que tendría una empresa dedicada exclusivamente a vender nuevos ascensores.
Además, existe una tercera vía de crecimiento: la modernización. Los ascensores no duran eternamente y, a medida que envejecen, necesitan ser renovados o sustituidos parcialmente. Esto supone otra oportunidad para Otis de monetizar una base instalada que lleva décadas creciendo.
Por tanto, me gusta la combinación que presenta el negocio: una parte más cíclica relacionada con la venta de nuevos equipos y otra mucho más recurrente relacionada con el mantenimiento y servicio de los equipos existentes. A largo plazo, además, el crecimiento de la base instalada permite alimentar el negocio recurrente del futuro.
Otro aspecto que considero interesante es que Otis no necesita crecer a ritmos extraordinarios para generar valor. En una empresa de estas características, una combinación de crecimiento moderado, mejora de márgenes, generación de caja y retorno de capital al accionista puede ser suficiente para conseguir una rentabilidad atractiva a largo plazo.
Precisamente por eso creo que puede tener sentido que OTIS vaya ganando peso dentro de la cartera. Mi intención no es que sea una de las compañías con mayor crecimiento, sino que contribuya a conseguir una cartera algo más equilibrada, combinando empresas con mayores perspectivas de crecimiento con otras compañías más defensivas y predecibles.
En cuanto a la valoración, no considero que OTIS esté especialmente barata. Sin embargo, después de las caídas que ha experimentado desde sus máximos, creo que la cotización empieza a ofrecer un punto de entrada razonable para comenzar a construir la posición. No busco comprarla porque considere que esté claramente infravalorada, sino porque considero que a estos precios la relación entre la calidad del negocio, la recurrencia de los ingresos y el crecimiento esperado empieza a resultar interesante para el largo plazo.
Por eso he decidido aplicar una estrategia de compras progresivas. Mi idea es comprar una acción adicional cada vez que la cotización caiga 50 centavos, inicialmente hasta alcanzar los 62 dólares. A partir de ese nivel, reduciría el intervalo y compraría una acción adicional por cada caída de 30 centavos. De esta manera, si la cotización continúa bajando, iré aumentando la posición de forma gradual en lugar de intentar adivinar cuál será el precio mínimo.
Al final, con OTIS no busco encontrar la próxima compañía que multiplique varias veces su valor en pocos años. Lo que busco es algo diferente: incorporar poco a poco a la cartera un negocio de calidad, defensivo, con ingresos recurrentes, barreras de entrada y capacidad de generar caja durante muchos años.
Creo que a medida que la cartera vaya creciendo también es importante que vaya ganando cierto equilibrio. No todo tienen que ser compañías con un crecimiento extraordinario. También tiene sentido tener negocios capaces de seguir generando beneficios y devolviendo capital al accionista en entornos económicos menos favorables.
Por eso, aunque la posición inicial en OTIS será pequeña y no considero que la compañía esté especialmente barata, me parece un buen momento para empezar a construirla poco a poco. Si el mercado continúa ofreciendo precios más atractivos, estaré encantado de aprovechar las caídas para aumentar mi participación.
¿Por qué he comprado OTIS?
- Negocio defensivo y recurrente: combina la venta de nuevos ascensores, más cíclica, con un negocio de mantenimiento altamente recurrente sobre millones de equipos ya instalados.
- Sector altamente concentrado: forma parte del reducido grupo de grandes fabricantes globales junto a KONE, Schindler y TK Elevator, con importantes barreras de entrada y una enorme base instalada.
- Crecimiento estructural a largo plazo: el envejecimiento de los ascensores instalados genera una importante oportunidad de modernización, además del crecimiento de la base instalada y del negocio de mantenimiento.
- Precio razonable para empezar a construir posición: no considero que OTIS esté especialmente barata, pero las caídas desde máximos me parecen suficientes para iniciar una posición y aumentar progresivamente si el mercado sigue ofreciendo precios más atractivos.
Rentabilidad anual esperada en OTIS para los próximos años
- Precio acción en 2029 (PER 18 x BPA 4,8): > 86 $ (precio compra 66,9 $)
- Revalorización: > 9 % anual
- Dividendos: > 2,5 % anual
- Total: > 11,5 % anual
Precio objetivo 2029: 86 $
Louis Vuitton (LVMH)
Este mes he decidido volver a iniciar posición en LVMH, una compañía que ya formó parte de mi cartera en el pasado y a la que vuelvo después de la importante caída que ha experimentado su cotización desde máximos.
Durante un tiempo ya tuve dinero invertido en LVMH, pero en su momento decidí vender la posición para destinar ese capital a otras empresas en las que veía un mayor potencial de revalorización. No fue tanto una decisión motivada por un deterioro de la tesis de inversión en LVMH, sino por una cuestión de oportunidad: entre las distintas alternativas que tenía en cartera, consideré que había otras compañías donde mi capital podía tener un recorrido mayor.
Sin embargo, las cosas van cambiando y, después de la importante corrección que ha experimentado LVMH, la cotización ha vuelto a acercarse a niveles que me parecen mucho más interesantes. Con la acción alrededor de los 400 euros, considero que la relación entre la calidad del negocio y el precio que estamos pagando vuelve a ser suficientemente atractiva como para empezar a construir nuevamente una posición.
Por eso, este mes he vuelto a entrar en la compañía con dos acciones, aunque mi intención no es realizar una compra importante de golpe. Prefiero empezar con una posición pequeña y tener margen para seguir aumentando si la cotización continúa ofreciendo precios que considere interesantes.
LVMH es una de esas compañías que considero difícil de ignorar cuando cotiza a valoraciones más razonables. Estamos hablando de uno de los grandes referentes mundiales del sector del lujo, con una cartera de marcas extraordinariamente potente y diversificada, entre las que se encuentran Louis Vuitton, Dior, Tiffany & Co., Bulgari, Moët & Chandon o Hennessy.
Una de las características que más valoro de LVMH es precisamente la fortaleza de sus marcas. En el sector del lujo, construir una marca con reconocimiento mundial, capacidad de fijación de precios y un posicionamiento tan elevado requiere décadas de inversión y es extremadamente difícil de replicar. No estamos ante productos que compitan únicamente por precio o características técnicas; una parte importante de su valor reside en la propia marca, en la historia y en el prestigio que han conseguido construir.
Evidentemente, eso no significa que LVMH esté al margen de los ciclos económicos. El sector del lujo puede atravesar periodos de menor crecimiento, especialmente cuando determinados consumidores reducen su gasto o cuando algunos mercados importantes, como China, atraviesan dificultades. De hecho, la evolución reciente del negocio ha demostrado que LVMH también puede tener años bastante complicados y que una gran compañía no necesariamente es una buena inversión a cualquier precio.
Y precisamente por eso me resulta interesante la situación actual.
No estoy comprando LVMH porque piense que vaya a volver rápidamente a los máximos anteriores ni porque espere un crecimiento espectacular durante los próximos meses. La tesis es mucho más sencilla: creo que estoy teniendo la oportunidad de volver a comprar una compañía extraordinaria a una valoración bastante más razonable que la que tenía hace unos años.
Además, considero que el largo plazo sigue jugando a favor del sector. El crecimiento de la riqueza a nivel mundial, la expansión de las clases de mayores ingresos y la capacidad de las grandes marcas de lujo para aumentar precios y mantener su exclusividad pueden seguir impulsando el mercado durante las próximas décadas.
Por supuesto, existen riesgos y no pretendo ignorarlos. La evolución del consumidor chino, una posible desaceleración económica, los cambios en las preferencias de los consumidores o simplemente que el crecimiento del sector sea inferior al esperado pueden seguir afectando a la compañía. También hay que tener en cuenta que LVMH no está cotizando a precios de derribo, por lo que todavía existe margen para que la acción continúe cayendo si los resultados decepcionan.
Por eso mi intención vuelve a ser construir la posición poco a poco. He empezado con únicamente dos acciones y, mientras la cotización se mantenga por debajo de los 400 euros, mi intención es seguir ampliando progresivamente, siempre que durante ese periodo no encuentre otras oportunidades de inversión que me resulten más atractivas.
Al final, no pretendo acertar con el suelo de LVMH. Si la compañía sigue cayendo, tendré la posibilidad de comprar más barato; y si empieza a recuperarse, al menos ya habré vuelto a tener exposición a un negocio que considero de una calidad excepcional.
Creo que esta es también una buena muestra de cómo quiero gestionar la cartera. No se trata únicamente de comprar buenas empresas y mantenerlas para siempre, sino también de aprovechar las diferencias de valoración que aparecen con el tiempo para intentar asignar el capital allí donde veo una mejor relación entre calidad, precio y potencial de revalorización.
LVMH ya formó parte de mi cartera en el pasado y ahora, tras la caída hasta niveles cercanos a los 400 euros, considero que ha vuelto a ofrecer una oportunidad suficientemente interesante como para regresar. No sé si este será el precio mínimo al que podremos comprarla, pero sí sé que a estos niveles prefiero volver a tener una pequeña participación y estar preparado para aumentar si aparecen precios todavía más atractivos.
¿Por qué he comprado LVMH?
- Cartera de marcas extraordinaria: LVMH reúne algunas de las marcas de lujo más reconocidas y valiosas del mundo, creando un foso económico difícil de replicar y una posición competitiva única.
- Poder de fijación de precios: la fortaleza y exclusividad de sus marcas le permiten aumentar precios con el tiempo y proteger los márgenes, algo especialmente importante en un negocio donde la marca representa una parte fundamental del valor del producto.
- Diversificación dentro del lujo: la compañía está expuesta a diferentes categorías —moda, marroquinería, joyería, relojería, vinos y bebidas espirituosas, perfumes y cosmética—, reduciendo la dependencia de una única marca o segmento.
- Oportunidad por valoración: después de la importante caída desde máximos, considero que LVMH vuelve a cotizar a un precio mucho más razonable, permitiéndome volver a entrar en una compañía que ya tuve en cartera y seguir ampliando por debajo de los 400 € si aparecen precios más atractivos.
Rentabilidad anual esperada en LVMH para los próximos años
- Precio acción en 2029 (PER 20 x BPA 28): > 560 € (precio compra 417 €)
- Revalorización: > 10,3 % anual
- Dividendos: > 3 % anual
- Total: > 13 % anual
Precio objetivo 2029: 560 €
Fondo indexado ishares Developed World Index
Aportación mensual esperando la rentabilidad de más de un 7 % del fondo en los últimos 10 años. He vuelto a aportar bastante menos de lo habitual este mes de septiembre, debido a que los índices están tal vez algo sobrevalorados.
Fondo indexado Vanguard Emerging Markets Index
Aportación mensual esperando la rentabilidad que «promete» la economía de países emergentes. He vuelto a aportar bastante menos de lo habitual este mes de septiembre, debido a que los índices están tal vez algo sobrevalorados.
Fondo indexado Vanguard SP500 Index
Aportación mensual esperando la rentabilidad de más de un 7 % del fondo en los últimos 10 años. He vuelto a aportar bastante menos de lo habitual este mes de septiembre, debido a que los índices están tal vez algo sobrevalorados.
Fondo indexado Vanguard Global Small-Cap Index
Aportación mensual esperando una rentabilidad de más de un 10 % anual. He vuelto a aportar bastante menos de lo habitual este mes de septiembre, debido a que los índices están tal vez algo sobrevalorados.
EPSV 100 % Renta Variable de Indexa Capital
Aportación mensual esperando una rentabilidad superior al 8% anual y aprovechando la desgravación fiscal en el País Vasco. En concreto, he aportado unos 420 euros al mes para alcanzar los 5.000 euros anuales que constituyen el límite máximo deducible en Bizkaia.
Ventas
Aunque durante este mes solo he vendido un par de acciones de Fortinet, lo cierto es que sigo teniendo bastante claro cómo quiero ir orientando la cartera durante los próximos años. He decidido vender estas acciones porque considero que la compañía cotiza actualmente a una valoración bastante exigente. Las compré en su día alrededor de los 55 dólares y actualmente cotizan en torno a los 170 dólares, por lo que la revalorización acumulada ha sido espectacular y me parece un buen momento para recoger una pequeña parte de esos beneficios.
Además, durante este mes también he realizado otra operación con Novo Nordisk. He vendido mi posición en el ADR denominado en euros con la intención de aflorar las minusvalías acumuladas de cara a Hacienda y, posteriormente, volver a entrar en la compañía mediante acciones cotizadas en coronas danesas. La idea es mantener igualmente mi exposición a Novo Nordisk, pero aprovechar la operación para materializar fiscalmente esas pérdidas y poder compensarlas con otras ganancias cuando corresponda.
El plan inicial era realizar la venta y recomprar prácticamente de inmediato, pero cuando fui a volver a comprar las acciones el precio había subido y preferí esperar en lugar de perseguir la cotización. Por ahora, por tanto, todavía no he realizado la recompra. Mi intención es volver a entrar si la acción cae aproximadamente hasta la zona de las 248-250 coronas danesas, siempre que las condiciones sigan siendo las mismas. De esta manera, la operación no supone realmente abandonar mi tesis de inversión sobre Novo Nordisk, sino modificar temporalmente la forma en la que mantengo la posición y aprovechar, al mismo tiempo, la situación fiscal. Si las acciones no vuelven a bajar, seguramente desistiré y compraré poco a poco empresas que también considero infravaloradas con el dinero obtenido.
Al igual que con el recorte de Fortinet, la idea es vender o recortar también posiciones que considero que están bastante exigentes, como Micron Technology y AMD, además de seguir reduciendo progresivamente mi posición en Fortinet y vender también una parte de ACS. Sin embargo, por ahora he decidido no hacerlo. El motivo es principalmente fiscal: vender estas posiciones actualmente supondría aflorar unas plusvalías importantes y prefiero esperar a 2027 para realizar estas ventas de una forma más planificada y evitar, en la medida de lo posible, tener que asumir una factura fiscal demasiado elevada el próximo año.
Mi objetivo sería que durante 2027 las ventas de estas posiciones no superasen en conjunto los 10.000 euros, tratando de aprovechar el tratamiento fiscal favorable que tenemos en Bizkaia aplicando la regla del 3%. No quiero que la fiscalidad sea el motivo para mantener eternamente una empresa en cartera, pero tampoco creo que tenga sentido pagar impuestos antes de tiempo si puedo organizar las ventas de una forma más eficiente.
Y aquí es donde entra la segunda parte de la estrategia. El dinero que vaya obteniendo de estas ventas quiero utilizarlo para ir dando un mayor peso a empresas algo más estables o conservadoras, especialmente algunas que ya he empezado a incorporar durante este año. Mi idea sería destinar aproximadamente 2.000 euros a Otis, 2.500 euros a Pool Corporation, 2.000 euros a LVMH, 2.500 euros a Brookfield Asset Management y 1.000 euros a Zoetis.
De esta manera, poco a poco iría reduciendo el peso de compañías que considero que actualmente están bastante caras y trasladando parte de ese capital hacia empresas que, en mi opinión, están atravesando un bache temporal o simplemente ofrecen una valoración más atractiva. Son negocios en los que creo que existe una buena combinación entre calidad, estabilidad y potencial de crecimiento a largo plazo.
Además, este cambio tendría un efecto interesante sobre los ingresos de la cartera, ya que estimo que estas nuevas posiciones podrían generar aproximadamente 350 euros brutos adicionales al año en dividendos. No es el motivo principal para realizar la rotación, pero sí es un efecto secundario que me gusta, especialmente teniendo en cuenta que algunas de estas compañías tienen margen para seguir aumentando sus dividendos en los próximos años.
Por tanto, aunque ahora mismo pueda parecer que mantengo algunas posiciones que considero caras, la realidad es que tengo bastante claro qué quiero hacer con ellas. Mi intención no es vender simplemente porque una acción haya subido mucho, sino aprovechar las ganancias acumuladas y, cuando la fiscalidad lo permita de una forma más eficiente, trasladar progresivamente ese capital hacia negocios que actualmente me parecen más interesantes.
Al final, creo que también forma parte de la gestión de una cartera saber cuándo tiene sentido mantener una posición y cuándo empezar a reducirla. No se trata de intentar acertar con el máximo de una empresa ni con el mínimo de otra, sino de ir mejorando poco a poco la composición de la cartera y conseguir que, con el paso de los años, una mayor parte del capital esté invertido en negocios de calidad a precios razonables.
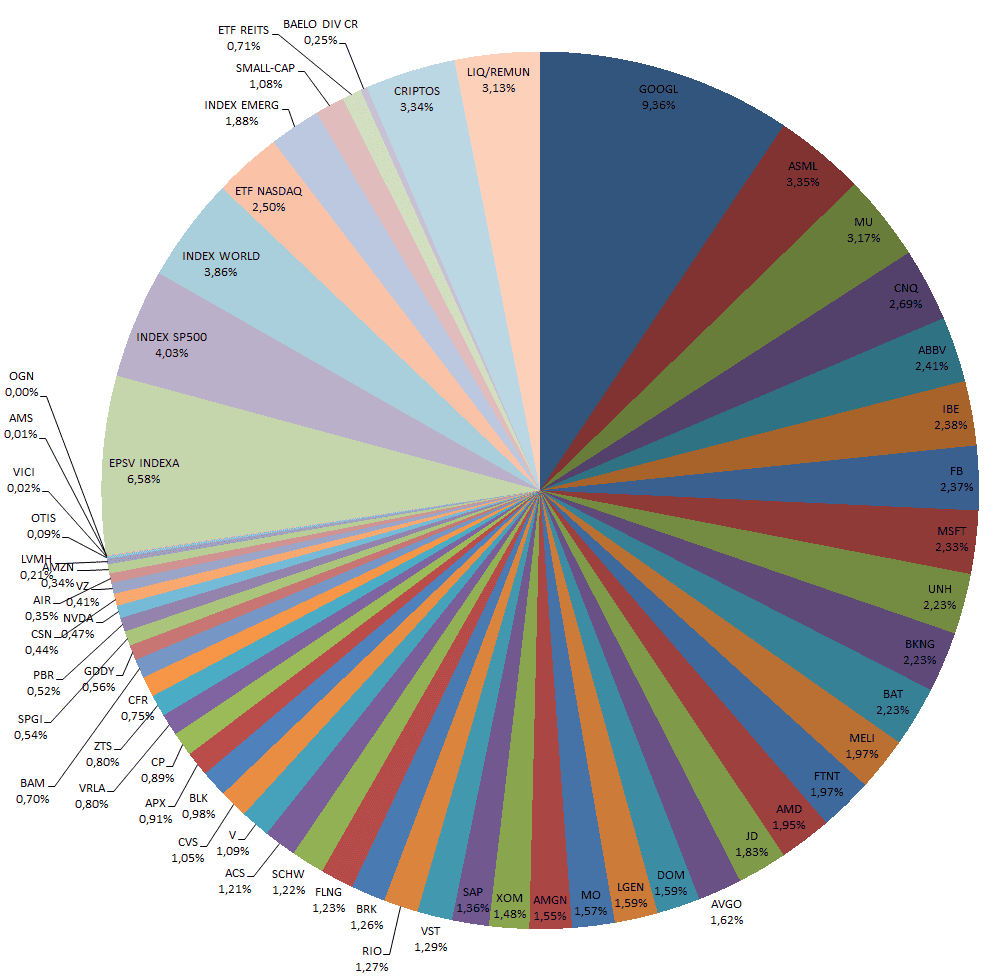
Tras las compras y aportaciones a fondos y EPSV, la cartera quedaría así a finales de septiembre:
Dividendos
Septiembre ha sido un mes especialmente positivo en cuanto a ingresos por dividendos, con un total de 770 euros netos cobrados, una cifra claramente superior a la que acostumbro a recibir en otros meses. Poco a poco, el efecto de ir construyendo y aumentando la cartera empieza a hacerse más visible también en los ingresos pasivos, y este mes es una buena muestra de ello.
Pero, más allá de la cantidad cobrada este mes, lo que considero realmente interesante es el potencial de crecimiento de estos ingresos en los próximos años. Muchas de las empresas que aparecen en esta lista tienen previsto seguir aumentando sus dividendos, como han venido haciendo históricamente. Por tanto, los 770 euros cobrados en septiembre no representan necesariamente el nivel de ingresos que puede generar esta cartera en el futuro, sino simplemente el punto de partida sobre el que seguir construyendo.
A continuación, detallo las empresas que han contribuido a estos 770 euros netos de dividendos cobrados durante septiembre:
- Zoetis (ZTS)
- Visa (V)
- ETF Reits
- ExxonMobil (XOM)
- Microsoft (MSFT)
- S&P Global (SPGI)
- Amgen (AMGN)
- Alphabet (GOOGL)
- Flex LNG (FLNG)
- Richemont (CFR)
- United Health (UNH)
- Dominos Pizza PLC (DOM)
- Legal & General (LGEN)
- Blackrock (BLK)
- Rio Tinto (RIO)
- Brookfield Asset Management (BAM)
- Petrobras (PBR)
- Meta Platforms (META)
- Broadcom (AVGO)
- Booking Holdings (BKNG)
- Vistra Corporation (VST)
A medida que vaya aumentando las posiciones y las compañías sigan incrementando sus dividendos, espero que estos ingresos vayan creciendo de forma progresiva, sin necesidad de que todo ese crecimiento dependa exclusivamente de nuevas aportaciones de capital. Es precisamente ese efecto de reinversión, crecimiento de los dividendos y aumento de las posiciones lo que hace que, para mí, tenga mucho más valor la evolución de la cartera a largo plazo que la cifra concreta cobrada en un mes determinado.
Objetivo Octubre
De cara al próximo mes de octubre, mi enfoque seguirá marcado por la prudencia y la selectividad. Aunque el mercado continúa cotizando a múltiplos exigentes en términos históricos, especialmente en Estados Unidos, sigo sin pensar que estemos necesariamente ante una burbuja financiera. Las grandes compañías del mercado continúan generando enormes cantidades de caja, presentan balances muy sólidos y, en muchos casos, mantienen unas expectativas de crecimiento de beneficios que permiten ir digiriendo progresivamente esas valoraciones.
Por ello, durante octubre mantendré cierta moderación en las aportaciones a fondos indexados, especialmente mientras considere que el mercado general no ofrece un margen de seguridad suficiente. Esto no significa dejar de invertir, sino ser más selectivo con el destino del capital. Prefiero reservar parte de la liquidez y aprovechar posibles correcciones para incrementar posiciones en compañías concretas que considere capaces de ofrecer una buena rentabilidad a largo plazo desde los precios actuales.
Mi foco seguirá estando en negocios de máxima calidad, con balances muy sólidos, poca deuda, elevados márgenes, ventajas competitivas difíciles de replicar y capacidad para seguir aumentando sus beneficios de forma consistente durante muchos años. En definitiva, compañías que pueda mantener durante mucho tiempo y en las que el precio de entrada ofrezca un margen de seguridad razonable.
Entre las compañías que tengo actualmente en el radar para seguir aumentando posiciones se encuentran Otis, LVMH, Zoetis, Brookfield Asset Management y Booking Holdings. Son compañías que ya conozco y que encajan con el tipo de negocios que busco para mi cartera, por lo que cualquier corrección que permita mejorar los precios de entrada podría ser una buena oportunidad para incrementar exposición.
Además, durante octubre también quiero seguir aumentando progresivamente mi posición en Amadeus y VICI Properties. Son dos compañías que ya forman parte de mi cartera y en las que quiero ir incrementando el peso poco a poco, siempre intentando aprovechar momentos en los que el precio me parezca más atractivo. No busco realizar una gran compra de una sola vez, sino ir construyendo las posiciones de manera gradual.
Por otro lado, entre las posibles nuevas incorporaciones a la cartera sigo estudiando principalmente Pool Corporation. Es una compañía que me resulta especialmente interesante y que llevo tiempo analizando, pero antes de incorporarla quiero encontrar un punto de entrada que considere razonable y que me permita mantener un margen de seguridad suficiente.
En resumen, octubre será otro mes de inversión selectiva más que de acumulación indiscriminada. No tengo ninguna necesidad de invertir por invertir si las valoraciones no acompañan, pero tampoco quiero dejar pasar oportunidades cuando aparezcan. La idea sigue siendo sencilla: concentrar el capital en negocios de calidad, comprar cuando el precio ofrezca una relación atractiva entre riesgo y rentabilidad potencial y mantener una visión de largo plazo.
Otras
Se acabó el verano. Un verano que, por qué no decirlo, ha sido bastante negativo y triste a nivel personal, principalmente por los problemas de salud de un familiar muy cercano. Y es que todo empezó en marzo de este año y se ha ido complicando poco a poco durante todos estos meses. Lo peor de todo ha sido vivir con la incertidumbre, sin saber cuánto tiempo duraría esta situación y, sobre todo, sin saber si finalmente las cosas saldrían adelante. Quizá nunca había vivido una situación así, tan compleja y difícil de llevar.
Finalmente, esta madrugada, su corazoncito se apagó, dejando atrás una vida llena de recuerdos y, sobre todo, un vacío que será difícil de llenar. Nos queda el consuelo de todo lo vivido, de todo el cariño compartido y de saber que, aunque ya no esté a nuestro lado, permanecerá para siempre en nuestra memoria y en nuestros corazones.
Estas situaciones te hacen recapacitar y pensar en lo frágil que puede llegar a ser todo. En lo rápido que pasa el tiempo y en que, al final, lo que realmente queda son los momentos compartidos, las pequeñas cosas, las conversaciones, las enseñanzas y todos esos recuerdos que vamos acumulando a lo largo de los años.
Quizá por eso ahora veo todavía más claro que la vida está para vivirla, para disfrutarla y para exprimirla al máximo. Para estar con la familia todo el tiempo posible, dar cariño, tanto o más como el que recibimos de ellos, y no dejar para mañana ese abrazo, esa conversación o ese “te quiero” que hoy podemos dar. Para no pasar los días amargado, para no renunciar a intentar ser feliz cada día y, por qué no, para salir de nuestra zona de confort si esa zona ya no nos aporta toda la felicidad que necesitamos.
Porque cuando alguien se va, te das cuenta de que no puedes recuperar el tiempo que no aprovechaste, pero sí puedes decidir qué hacer con el que te queda. Y quizá esa sea una de las cosas que más me llevo de todo lo vivido estos últimos meses.
En fin, me he puesto un pelín filosófico, pero creo que el momento lo acompaña.
Para ti, estés donde estés.
Por si alguna vez tuviste dudas de lo orgulloso que siempre he estado de ti y de lo mucho que te queremos.
Desde que nací has sido mi guía, una de esas personas que, sin hacer ruido, a lo bajito y sin necesidad de presumir de ello, te enseñan a ser mejor. Tengo que agradecerte gran parte de la educación que he recibido, tanto en la forma de comportarme y tratar a los demás como en todos los conocimientos que fui adquiriendo gracias a ti. Eras una persona tremendamente culta e inteligente, nuestro particular concursante de “Saber y Ganar”, y siempre admiré todo lo que sabías. También me transmitiste muchas de tus pasiones y, entre ellas, el buen gusto por la música, algo que forma parte de mí desde que nací y que siempre estará ligado a ti. Recuerdo aquellas mañanas de domingo escuchando discos de los Beatles o de Roy Orbison, pequeños momentos que quizá entonces parecían cotidianos y que hoy guardo como recuerdos especialmente valiosos. También fuiste quien me enseñó a jugar al ajedrez cuando era niño, y me quedará para siempre el recuerdo de la ilusión de aquellos días previos a irnos de vacaciones a Salou, cuando la simple espera de que llegara el momento ya era parte de la aventura. Pequeños recuerdos que hoy adquieren un valor enorme y que me hacen llorar mientras escribo estas líneas.
Has sido una persona tremendamente fuerte. Te ha tocado pasar por momentos muy difíciles, algunos realmente duros, y aun así siempre has luchado, siempre has encontrado la manera de seguir adelante y de estar ahí para los tuyos. Siempre quisiste lo mejor para tus hijos y para tu pareja, siempre dispuesto a echar una mano cuando hacía falta y siempre intentando inculcarnos buenos modales, valores y principios. Eras una persona buena, de las que dejan huella sin pretenderlo. Y si hoy soy como soy, al menos en todo aquello que tengo de bueno, es en gran parte gracias a ti. Y si algún día tengo un hijo o una hija, espero saber educarlo como tú nos educaste a nosotros.
Betirako gure bihotzetan.
Precisamente a finales de septiembre también he retomado esa afición que me inculcó de pequeño y que tenía bastante abandonada: el ajedrez. Hacía tiempo que no jugaba, pero tenía instalada en el móvil la aplicación Chess.com y me ha dado por volver a echar unas partidas. De momento estoy volviendo a coger ritmo poco a poco, porque se nota cuando llevas tiempo sin jugar, pero la verdad es que me está gustando volver a tener ese pequeño rato de desconexión.
Así que ya sabéis: si alguno se anima a echar una partida, mi nick en Chess.com es Sore1987. Os reto a jugar. Eso sí, tened un poco de piedad conmigo, que todavía estoy recuperando la forma.
En el apartado de lecturas, sigo manteniendo el hábito de leer un rato casi todos los días. Durante septiembre terminé Un golpe de gracia, de Dennis Lehane, un libro que me gustó mucho. Seguro que repetiré con este autor, bastante conocido por algunas de sus novelas que posteriormente fueron llevadas al cine, como Mystic River o Shutter Island.
También he leído El médico, de Noah Gordon, una novela que tenía pendiente desde hace tiempo. Me ha gustado, aunque quizá en mi opinión está algo sobrevalorada. Además, he empezado Cómo invertir en fondos con sentido común, del mismísimo John Bogle. Llevo todavía muy poco, pero de momento me está pareciendo bastante interesante y seguro que me dará para sacar alguna idea interesante relacionada con la inversión.
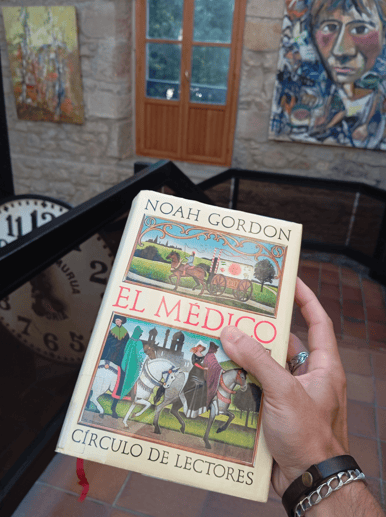
Ahora he cogido en la biblioteca el segundo libro de Mikel Santiago, El mal camino, ya que en su día leí el primero de la trilogía y tenía ganas de retomarla. Iré intercalando ambos libros, el de inversión y el de novela, para seguir manteniendo el hábito de lectura y disfrutar un poco de cada uno.
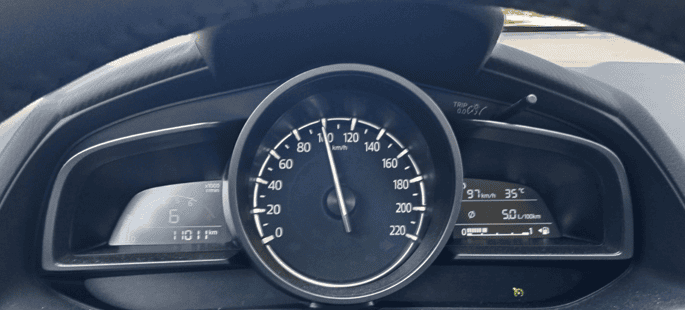
Por otro lado, mi coche ya ha llegado a los 11.000 kilómetros y su pantallita marca un consumo de 5 litros cada 100 kilómetros. En realidad, creo que consume unos 5,2 litros, pero el marcador indica algo menos. En cualquier caso, muy contento con él.
Y ya por último, en septiembre he empezado la temporada de baloncesto con las niñas. Este año solo he cogido un equipo, un infantil femenino, y la verdad es que de momento estoy encantado con él. Tengo once chicas súper guerreras y con muchas ganas de aprender. Además, una de ellas es mi sobrina, a la que tenía muchas ganas de entrenar y, por fin, me ha tocado el turno.
De momento hemos jugado varios amistosos, con buenas sensaciones, y a mediados de octubre empezará ya la liga. Tengo muchas ganas de ver cómo evoluciona el equipo durante la temporada y, sobre todo, de disfrutar del camino con ellas.
Y poco más que contar de este septiembre. Un mes intenso en los mercados, con nuevas compras, alguna venta y, sobre todo, con la sensación de que sigo avanzando poco a poco hacia la cartera que quiero tener dentro de unos años.
Como siempre, sin demasiadas prisas. Habrá meses en los que compre más y otros en los que apenas haga movimientos. Lo importante es seguir encontrando buenos negocios, intentar comprarlos a precios razonables y, sobre todo, tener la paciencia suficiente para dejar que el tiempo haga su trabajo.
Pero este mes me ha vuelto a recordar que hay cosas que están muy por encima de cualquier cartera, cualquier inversión o cualquier objetivo que podamos marcarnos. El tiempo pasa, las cosas cambian y no siempre podemos decidir cuánto tiempo tenemos para compartir con las personas que queremos.
Así que, además de seguir construyendo poco a poco mi futuro, toca disfrutar del presente. De la familia, de los amigos, de las pequeñas cosas y de todos esos momentos que, sin darnos cuenta, acabarán convirtiéndose en recuerdos. Porque al final, cuando echamos la vista atrás, eso es lo que realmente nos llevamos con nosotros.
Y con esa idea me quedo para afrontar el próximo mes: seguir avanzando, sí, pero sin olvidarme de disfrutar del camino.
Versión podcast
Dejo aquí el enlace al resumen de esta entrada en formato podcast: