Índice de contenidos
- 1 El ruido del mercado frente a los beneficios empresariales
- 2 ¿Están caras las bolsas? ¿Estamos en una burbuja?
- 3 Las grandes tecnológicas siguen invirtiendo cantidades descomunales
- 4 La inteligencia artificial ha venido para quedarse
- 5 Ya hemos vivido situaciones similares
- 6 ¿Qué estoy haciendo con mi cartera?
- 7 Conclusión: menos ruido y más sentido común
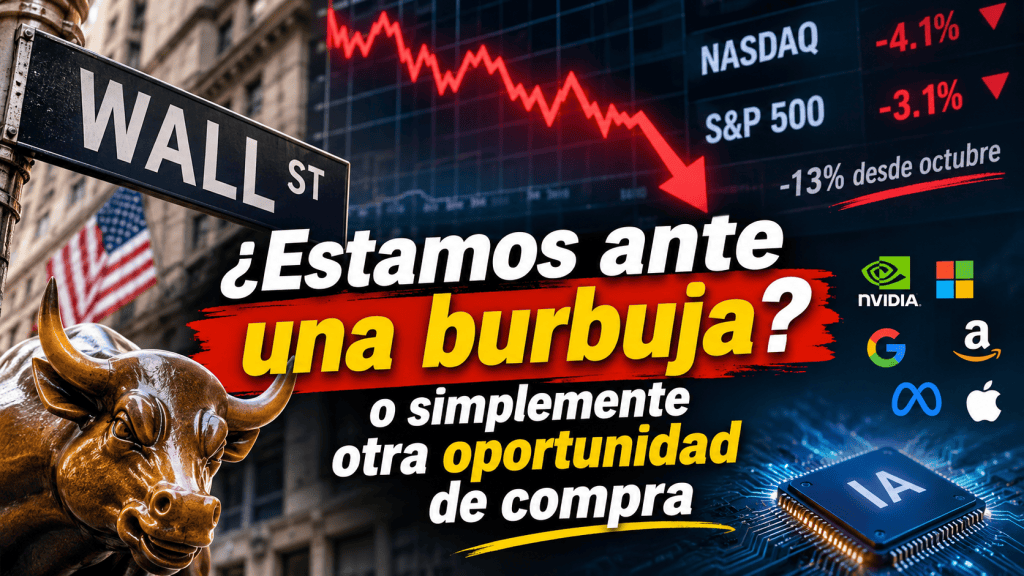
Las bolsas han vuelto a darnos una buena dosis de volatilidad. El Nasdaq se desplomó el jueves 5 de noviembre más de un 4% en una sola sesión, acumulando ya una caída superior al 13% desde principios de octubre. El S&P 500 tampoco se quedó atrás, con descensos superiores al 3% durante esa misma jornada.
Como suele ocurrir cuando vemos movimientos tan bruscos, rápidamente aparecen explicaciones para justificar lo sucedido. En esta ocasión, parece que buena parte de la incertidumbre viene de las elecciones midterm de Estados Unidos, en las que Trump habría recibido un importante revés político. Según algunas interpretaciones del mercado, esto podría perjudicar especialmente a las empresas relacionadas con los centros de datos, la inteligencia artificial y las enormes inversiones que se están realizando en este sector.
Pero, sinceramente, ¿alguien sabe realmente por qué las bolsas caen un 4% en un solo día?
Lo cierto es que nunca faltan motivos para justificar una subida o una caída. Antes de las elecciones podíamos encontrar argumentos para pensar que el mercado iba a subir con fuerza, y después de conocer los resultados también podíamos encontrar motivos para pensar justo lo contrario. De hecho, el día posterior a las elecciones las bolsas subieron con fuerza, mientras que en las sesiones siguientes vimos caídas generalizadas.
¿Y qué ha cambiado realmente en tan poco tiempo?
Probablemente mucho menos de lo que reflejan las cotizaciones.
El ruido del mercado frente a los beneficios empresariales
En bolsa siempre hay excusas para vender y excusas para comprar. Unas veces son los tipos de interés, otras los aranceles, otras las elecciones, la inflación, los conflictos geopolíticos o cualquier otro acontecimiento que genere incertidumbre.
Sin embargo, cuando invertimos con una perspectiva de medio y largo plazo, hay algo que considero mucho más importante: los beneficios que generan las empresas y el precio que estamos pagando por ellos.
Podemos encontrarnos con jornadas de pánico, caídas generalizadas y titulares que anuncian el principio del fin de los mercados alcistas. Pero, si las empresas siguen aumentando sus beneficios, mantienen su posición competitiva y no estamos pagando múltiplos desorbitados, las caídas pueden terminar convirtiéndose en oportunidades interesantes.
Eso no significa que cualquier caída sea una oportunidad de compra ni que todas las empresas vayan a recuperarse. El precio que pagamos importa muchísimo. Pero tampoco tiene demasiado sentido dejarse llevar por el miedo cada vez que el mercado decide corregir.
¿Están caras las bolsas? ¿Estamos en una burbuja?
Esta es probablemente la pregunta que más se repite últimamente.
Es evidente que hay empresas que cotizan a valoraciones exigentes. También es cierto que durante los últimos años hemos visto una enorme euforia alrededor de la inteligencia artificial, los semiconductores y todo lo relacionado con los centros de datos.
Empresas como Micron Technology, AMD o Broadcom han experimentado revalorizaciones espectaculares, y en algunos momentos parece que el mercado ha querido descontar varios años de crecimiento de golpe.
¿Puede haber habido excesivo optimismo en determinadas compañías? Por supuesto.
¿Significa eso que estamos ante una burbuja bursátil generalizada? En mi opinión, no.
La diferencia fundamental está en que buena parte de las grandes compañías tecnológicas no están subiendo únicamente por expectativas o promesas de beneficios futuros. Están generando cantidades enormes de dinero, tienen negocios muy sólidos, posiciones competitivas difíciles de replicar y unas previsiones de crecimiento que siguen siendo extraordinarias.
No podemos valorar de la misma manera una empresa que apenas genera beneficios y que depende de unas expectativas casi perfectas que otra que factura cientos de miles de millones, genera enormes flujos de caja y sigue aumentando sus beneficios año tras año.
Es lógico que las empresas que crecen más rápido coticen a múltiplos superiores. Lo importante es que ese crecimiento termine justificando las valoraciones que estamos pagando.
Las grandes tecnológicas siguen invirtiendo cantidades descomunales
Cuando hablamos de empresas como Alphabet, Amazon, Meta o Microsoft, estamos hablando de algunas de las compañías más potentes del mundo.
Sus estimaciones de crecimiento de beneficios para los próximos años siguen siendo muy interesantes, con tasas que en muchos casos se sitúan por encima del 12-15% anual.
Además, están destinando cantidades descomunales de dinero a infraestructuras, centros de datos, inteligencia artificial, desarrollo tecnológico y mejora de sus plataformas.
Y aquí hay algo que considero importante: ¿qué esperamos exactamente de estas empresas? ¿Que dejen de invertir para presentar mejores cifras a corto plazo?
No tendría demasiado sentido.
Estas compañías tienen que seguir invirtiendo si quieren mantener su liderazgo. No pueden permitirse quedarse atrás mientras sus competidores desarrollan nuevas tecnologías, mejoran sus servicios y ganan cuota de mercado.
Durante años, invertir grandes cantidades de dinero les ha permitido crecer, mejorar sus márgenes y generar cada vez más beneficios. No veo motivos para pensar que ahora deban dejar de hacerlo simplemente porque el mercado se ponga nervioso ante el volumen de inversión.
Evidentemente, habrá que vigilar la rentabilidad de todo ese gasto. No basta con invertir mucho: esas inversiones tienen que acabar generando retornos. Pero, de momento, hablamos de empresas con recursos financieros, capacidades tecnológicas y ventajas competitivas extraordinarias.
La inteligencia artificial ha venido para quedarse
Con la inteligencia artificial sucede algo parecido.
Puede que el ritmo de crecimiento se desacelere en algún momento. Puede que las expectativas sean demasiado optimistas en determinadas áreas y que algunas compañías no consigan rentabilizar sus inversiones como esperan.
Pero creo que hay algo bastante evidente: la inteligencia artificial ha venido para quedarse.
Su impacto en la economía, en las empresas y en nuestra forma de trabajar probablemente será enorme durante los próximos años.
Y las compañías mejor posicionadas difícilmente van a quedarse de brazos cruzados. Al contrario, tienen incentivos enormes para seguir desarrollando esta tecnología y aprovechar las oportunidades que ofrece.
Podemos discutir si algunas cotizaciones descuentan demasiado crecimiento, si los múltiplos son exigentes o si estamos viendo cierta euforia en determinados segmentos. Todo eso es razonable.
Lo que no me parece razonable es pensar que porque haya incertidumbre política o una corrección bursátil, de repente las grandes empresas tecnológicas van a dejar de generar beneficios.
Da igual que gobiernen los demócratas o los republicanos: las empresas siguen necesitando tecnología, capacidad de procesamiento, centros de datos, software y herramientas que les permitan ser más productivas y competitivas.
La incertidumbre puede retrasar inversiones, paralizar temporalmente algunos contratos o hacer que determinados proyectos se pospongan. Pero eso no significa que las tendencias de fondo hayan desaparecido.
Ya hemos vivido situaciones similares
No hace falta irse demasiado lejos para recordar cómo reacciona el mercado ante determinados acontecimientos.
Cuando Trump comenzó con su política de aranceles, las bolsas sufrieron importantes caídas durante varias sesiones. La incertidumbre era enorme y parecía que muchas empresas iban a sufrir un deterioro importante de sus negocios.
Sin embargo, muchas de esas compañías han seguido creciendo desde entonces y sus cotizaciones han terminado recuperándose con fuerza.
También llevamos años escuchando que estamos ante una burbuja tecnológica, que las valoraciones son insostenibles y que una corrección importante es inevitable.
Mientras tanto, muchas de las grandes empresas han seguido aumentando sus beneficios a ritmos muy elevados.
Esto no quiere decir que las bolsas no puedan caer mucho más. Por supuesto que pueden hacerlo. Tampoco significa que todas las compañías vayan a cumplir sus previsiones.
Pero sí creo que debemos distinguir entre una caída provocada por un deterioro real de los negocios y otra provocada principalmente por el miedo, las expectativas y los movimientos de corto plazo.
Son cosas muy diferentes.
¿Qué estoy haciendo con mi cartera?
Como siempre, una cosa es lo que opino del mercado en general y otra muy distinta es lo que hago con cada empresa concreta. Al final, no se trata de comprar simplemente porque las bolsas caigan con fuerza, sino de encontrar buenas oportunidades y tener claro qué estamos comprando y cuánto estamos dispuestos a pagar por ello.
De hecho, durante los últimos meses he estado bastante más tranquilo de lo habitual en cuanto a compras. He reducido algo el ritmo de inversión y he sido más selectivo, centrándome especialmente en empresas de calidad que considero que cotizaban a valoraciones interesantes.
También he aprovechado para mirar algo más hacia Europa. La evolución del euro frente al dólar no ha favorecido precisamente las inversiones en empresas estadounidenses para quienes invertimos desde la zona euro, así que he destinado una parte de mis compras a compañías europeas. Entre otras, he incorporado a mi cartera empresas como Amadeus y Wolters Kluwer.
Además, durante este periodo he realizado aportaciones algo inferiores a las habituales a mis fondos indexados. Sin embargo, con las últimas correcciones he vuelto a incrementar el ritmo de inversión, tanto en acciones individuales como en inversión indexada.
En concreto, he vuelto a aportar con más fuerza a mi EPSV indexado de Indexa Capital y a los fondos indexados que tengo en MyInvestor. Creo que, cuando tenemos un horizonte de inversión a largo plazo, aprovechar las correcciones para seguir acumulando participaciones tiene bastante sentido. No necesitamos acertar con el mínimo del mercado para obtener buenos resultados con el paso de los años.
En cuanto a las acciones individuales, hay varias compañías que estoy siguiendo especialmente y en las que he tomado decisiones diferentes en función de su valoración y del peso que ya tienen en mi cartera.
Nvidia es una de las que más me atraen en estos momentos. La corrección ha dejado su cotización en unos niveles que considero bastante más interesantes y he aprovechado para comprar algunas acciones adicionales. Sigue siendo una de las compañías mejor posicionadas para beneficiarse del desarrollo de la inteligencia artificial, aunque, como siempre, habrá que vigilar su valoración y las expectativas de crecimiento que ya descuenta el mercado.
Broadcom también me parece una compañía extraordinaria. Tengo una posición importante en ella y sigo viendo un enorme potencial en su negocio, especialmente por su exposición a la infraestructura tecnológica y la inteligencia artificial. Sin embargo, precisamente por el peso que ya tiene en mi cartera, de momento prefiero no aumentar más mi exposición.
Vistra Corporation es otra de las compañías que me parecen especialmente interesantes. El crecimiento de los centros de datos y la inteligencia artificial va a exigir cantidades enormes de energía, y creo que Vistra puede beneficiarse de esta tendencia. He aprovechado estas últimas caídas para comprar alguna acción más.
Otra de las compañías que está sufriendo especialmente estas últimas sesiones es ASML, uno de los grandes referentes mundiales en la fabricación de maquinaria para producir semiconductores. Estamos hablando de una empresa con un moat enorme, una posición competitiva prácticamente única y una tecnología fundamental para toda la industria de los semiconductores.
Personalmente, tengo bastante exposición a ASML en mi cartera y estoy convencido de que lo hará muy bien durante los próximos años. Me parece una compañía extraordinaria y creo que tiene unas perspectivas de futuro muy interesantes. Sin embargo, una cosa es confiar plenamente en el negocio y otra muy distinta es seguir aumentando una posición que ya tiene un peso importante en mi cartera. Por eso, aunque veamos nuevas caídas y la cotización pueda resultar más atractiva, de momento no tengo intención de ampliar mi inversión. A veces, la mejor decisión no es comprar más, sino mantener una buena posición en una compañía en la que confías y dejar que el negocio siga creciendo.
En cambio, con AMD tengo una opinión diferente. Aunque su cotización ha corregido durante las últimas sesiones, sigo considerando que no está a un precio suficientemente atractivo como para aumentar mi posición. Que una empresa sea buena no significa que debamos comprarla a cualquier precio. La valoración sigue siendo fundamental.
Y algo parecido me sucede con Micron Technology. Tengo una posición importante y las perspectivas de crecimiento de la compañía son extraordinarias, pero precisamente por eso creo que debo ser prudente. Mi intención es reducir algo la exposición, no seguir acumulando acciones simplemente porque las previsiones de beneficios sean muy positivas.
Como veis, no todas las caídas me parecen oportunidades de compra. Cada empresa tiene su valoración, sus riesgos y sus expectativas. También importa mucho el peso que ya tiene cada compañía en nuestra cartera. No se trata de acumular acciones sin límite, sino de construir una cartera equilibrada, con buenas empresas y a valoraciones razonables.
Por último, quiero hacer una pequeña reflexión para quienes todavía no se han animado a invertir.
Si lleváis tiempo pensando en empezar, creo que momentos como este pueden ser una buena oportunidad para dar el paso, especialmente a través de fondos indexados o planes de pensiones indexados. No hace falta seleccionar acciones individuales, estudiar balances ni intentar adivinar qué empresa lo hará mejor. Se puede empezar de una manera sencilla, diversificada y realizando aportaciones periódicas. Os dejo aquí información acerca de los fondos indexados, y aquí un artículo que hice sobre los EPSV en Indexa Capital.
Nadie sabe si las bolsas seguirán cayendo durante las próximas semanas o si veremos una recuperación rápida. Pero, con un horizonte de inversión de muchos años, empezar a invertir de forma constante suele ser mucho más importante que intentar encontrar el momento perfecto.
Conclusión: menos ruido y más sentido común
Creo que uno de los mayores errores que podemos cometer como inversores es intentar anticipar constantemente qué va a hacer el mercado a corto plazo.
Siempre habrá motivos para pensar que las bolsas van a caer. Siempre habrá algún acontecimiento que genere incertidumbre y titulares que nos hagan dudar de nuestras inversiones. Y también habrá momentos en los que todo parezca perfecto y las cotizaciones suban sin descanso.
El problema es que nadie sabe cuándo se va a producir el siguiente movimiento importante ni cuánto durará.
Por eso, mi planteamiento sigue siendo bastante sencillo: invertir en buenas empresas, analizar sus beneficios, estudiar sus perspectivas de crecimiento y, sobre todo, no pagar cualquier precio por ellas.
Cuando las valoraciones son elevadas, toca ser prudentes. Cuando encontramos empresas mediocres que apenas generan beneficios cotizando a múltiplos disparatados, conviene extremar las precauciones. Ahí sí podemos encontrarnos con situaciones que recuerden a una burbuja.
Pero cuando hablamos de compañías que generan miles de millones en beneficios, tienen ventajas competitivas enormes y siguen creciendo a ritmos elevados, creo que las correcciones pueden ofrecernos oportunidades muy interesantes.
Eso sí, siempre con cabeza, sin precipitarnos y sin olvidar que una acción puede seguir cayendo mucho más de lo que imaginamos.
Las bolsas pueden hacer prácticamente cualquier cosa a corto plazo, pero a largo plazo los beneficios empresariales terminan siendo los que marcan el camino.
Y yo prefiero dedicar mi tiempo a encontrar buenas empresas a precios razonables y seguir construyendo mi cartera poco a poco, antes que intentar adivinar cuál será la próxima excusa del mercado para caer un 4% en una sesión.